近期,中国重汽披露了一个值得注意的数字:截至8月,公司重卡出口销量占比已超过总销量的一半。上周,山东重工集团董事长王志坚刚结束对欧洲新能源商用车产业链的密集调研,走访了斯太尔工厂和中国重汽在中东欧的战略合作伙伴MHS。而在一周前闭幕的汉诺威车展上,中国重汽与波兰运输公司Sis Trans签下了第一笔汕德卡的订单。
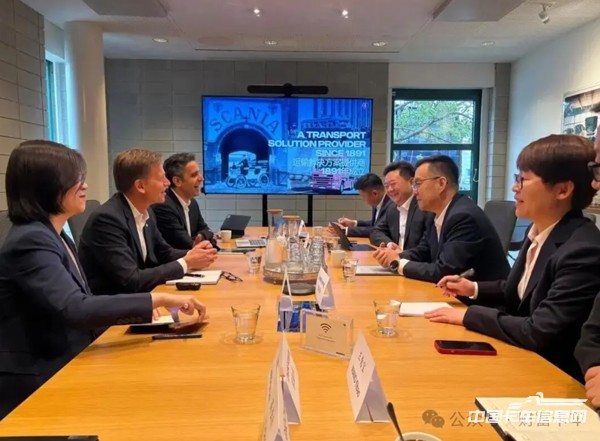
这三件事分别发生在资本市场沟通、集团决策层和终端销售三个层面,时间集中在一周之内,指向却是同一个方向:中国重汽的全球化正在从“出口卖车”切换到“本地化运营”的节奏。签约意味着欧洲市场有了真实客户,调研意味着决策层在亲自确认本地化制造的落地进度,出口占比过半则意味着海外市场已经取代国内成为销量的基本盘。而外媒对这一转变的审视,比国内舆论更为冷静和具体。
一笔“小订单”,外媒为什么单独拎出来说
2026年9月16日,汉诺威车展第三天,中国重汽展台上举行了一场签约仪式。中国重汽欧洲销售负责人高长伟与波兰运输公司Sis Trans创始人阿图尔·莱万多夫斯基握手。莱万多夫斯基宣布,他的公司今年将接收3辆汕德卡重卡;如果运营体验积极,2027年采购量将提升至50辆,以散件形式运往奥地利斯太尔工厂组装。
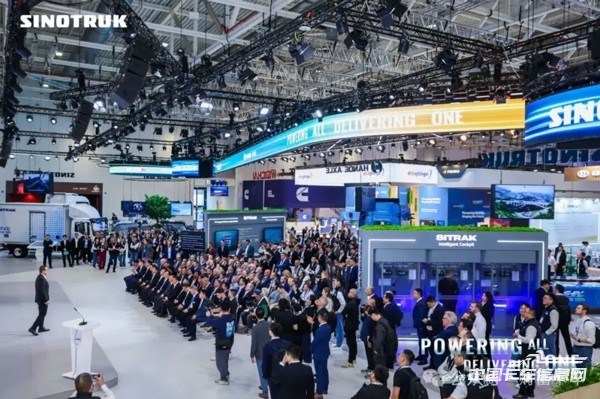
Sis Trans同时拿下了中国重汽在波兰的授权区域经销商资格,计划到2029年建成15个经销网点。这家来自克拉科夫的运输公司,几年前还鲜为人知,如今已拥有近600辆牵引车和1400辆挂车,大部分是2024年之后才批量订购的。其核心业务是高价值货物运输,服务对象包括医药行业,集团雇佣约1000名员工,超过700名司机来自14个国家。
德国《法兰克福汇报》给了这笔订单一个精准的定语——“Es ist nur ein kleiner Auftrag, aber einer mit Symbolik”:这只是一笔小订单,但具有象征意义。FAZ还专门引用了高长伟的一句话:“2024年来汉诺威,我们只是来展示车型。现在我们算是起步了,但仍然不能定下任何销售目标。”高长伟把欧洲描述为“一个非常苛刻的市场”(sehr anspruchsvollen Markt),并明确说“一开始不宜大声宣扬自己”。
FAZ的报道重点放在莱万多夫斯基的个人判断上。莱万多夫斯基对FAZ说,他专程去中国看了工厂,“印象深刻”(beeindruckt)。他的逻辑也很直接:如果中国重卡制造商未来在行业中“说了算”(den Ton angeben),那么早点上这趟车是合理的。IT Boltwise的报道指出,这种“先试点客户、后小批量交付”的模式,与欧洲乘用车市场中国品牌先喊销量目标的做法完全不同——中国重汽选择的是“erst Rückmeldungen einsammeln, dann mit kleineren Lieferchargen zu Zielkunden gehen”(先收集反馈,再向目标客户小批量交付)。
斯太尔工厂:一条不被注意的“暗线”
支撑这笔订单的底层能力,是奥地利斯太尔工厂的实质性运转。2026年3月3日,斯太尔汽车工厂的生产线上,一辆logo为“SITRAK”的重卡缓缓驶下。这是中国重汽与奥地利斯太尔公司合作落地的欧洲KD工厂生产的首辆汕德卡重卡,初期采用SKD(半散件)组装方式,后续计划过渡到CKD(全散件)模式。
意大利媒体TrasportoEuropa从产业角度切入:斯太尔工厂同时为中国重汽和SuperPanther代工,“中国生产正在直接进入欧洲的心脏地带”(Chinese production is therefore moving directly into the heart of Europe),借助的是一个“在商用车制造方面拥有丰富经验的工业设施”。斯太尔不是一个边缘工厂,它是欧洲商用车制造史上具有标志性意义的设施。用这样一个工厂为中国品牌代工,意味着中国商用车进入欧洲的方式,已经从“整车出口”升级为“本地化制造”。
波兰卡车媒体40ton.net提供了一个额外的背景:Sitrak在俄罗斯市场已经“像通过练兵场一样”(przez poligon doświadczalny)经历了大量实战检验。2022年欧洲品牌撤出俄罗斯后,Sitrak成为俄罗斯牵引车市场的领导者,俄罗斯用户最初指出了许多“令人意外的、不一定是正面的差异”(wiele zaskakujących, niekoniecznie pozytywnych różnic),但Sitrak“非常迅速地回应了这些意见,一项接一项改进升级”。进入波兰市场的Sitrak,已经是经过俄罗斯市场打磨过的版本。
外媒共识:价格是武器,服务才是考验
几乎所有外媒的报道都在同一个地方转向:服务网络。荷兰物流媒体Logistiek.nl的标题直接点明:“中国卡车来到欧洲:服务才是考验”(service wordt de test)。electrive.com在IAA现场报道中说得更不客气:中国品牌展示了电动卡车,“但在很多情况下,认证远未完成,销售结构尚未建立,服务网络更是远远落后”(service networks are even further behind)。
价格和TCO优势是外媒反复提及的。欧洲运输与环境联合会(T&E)的测算显示,中国电动卡车的总拥有成本比欧洲同级车型低约12%,单车五年可节省约4.3万欧元,每公里成本从欧洲品牌的0.63欧元降至0.55欧元。西班牙媒体Motor16的标题更加直白:“中国以便宜高达10万欧元的电动卡车冲击欧洲运输业”。欧洲本土制造的重型电动卡车平均售价约32万欧元,而中国竞争对手的目标售价设定在22.5万至25万欧元之间。
但服务才是真正的壁垒。莱万多夫斯基服务的是医药行业客户,对车辆停驶时间的容忍度极低。如果一辆汕德卡在波兰高速公路上出现故障,配件从中国发货需要数周,从最近的欧洲配件库调拨需要数天——而斯堪尼亚或沃尔沃可能在数小时内就能解决问题。这个差距不是产品参数能弥补的。
中国重汽内部对此有清醒的认知。中国重汽在中东欧与MHS等大型经销集团建立了战略合作,MHS是中东欧规模最大的商用车经销集团之一。2026年9月,中国重汽集团领导在走访中表示,中国重汽具备成熟的高端产品实力、完善的备件市场与服务体系,“完全适配欧洲高端市场发展需求”。中国重汽在英国的布局也在同步推进——Harris Group获得了SITRAK品牌在英国和爱尔兰的独家进口和分销权,正在建立全国性的经销商和售后网络。
那3辆汕德卡在测试什么
回到Sis Trans的3辆汕德卡。它不会改变中国重汽2026年的财务报表。2026年上半年,公司重卡出口销量占比已超过总销量的一半,出口区域以非洲、东南亚、中亚、中东为重点市场,出口再创历史同期新高。元大证券预计公司全年出口或达22万至23万台。中金公司将目标价上调至57.11港元,华泰证券给出49.71港元,均维持买入或跑赢行业评级。
但欧洲市场的估值意义不在这里。欧洲重卡单价远高于非洲和东南亚——即便是燃油车,欧洲市场6X4车型预计售价约90万元人民币。哪怕中国重汽在欧洲只拿到1%的份额,对利润结构的边际贡献也将远超同等销量的其他市场。
莱万多夫斯基的3辆车,本质上是中国重汽在欧洲的“数据采集终端”。车辆的运营数据、故障模式、客户使用习惯、售后响应时效,将直接决定2027年那50辆车的配置方案和定价策略。欧洲商用车的采购决策周期通常需要12到24个月,任何“快速起量”的预期都不现实。中国重汽的“不急”,是对这个规律的尊重。
印度《经济时报》的现场报道引用了一位资深行业官员的话:“我参观汉诺威很多年了,这是第一次看到如此压倒性的中国存在。”这位官员的评价是:这些车型在质量和设计上“与欧洲最好的产品不相上下”,“唯一需要追赶的是销售和服务,而这可能在未来两年左右发生”。
接下来一年,3辆汕德卡在波兰、德国和意大利的道路上跑出的每一公里,都在为这个判断提供依据。而中国重汽在欧洲的配件网络能不能跟上这3辆车的需求,才是比车展签约更值得追踪的指标。