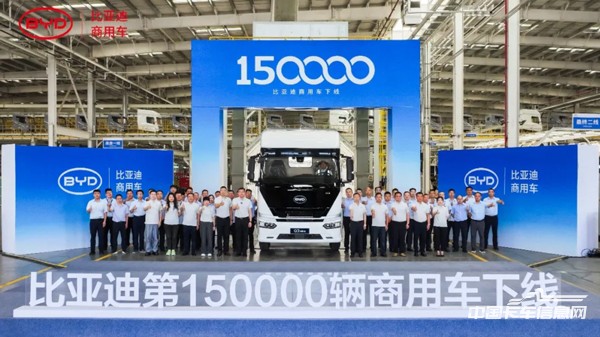
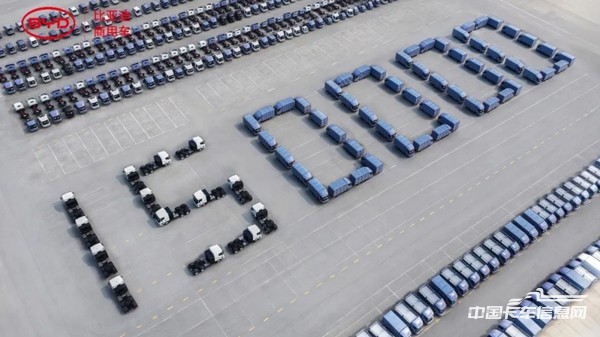
新能源重卡竞争进入下半场,干线物流成为决定胜负的主战场。比亚迪商用车释放明确信号:以15万辆为起点,正式向干线重卡这个最难啃的主战场发起冲锋。
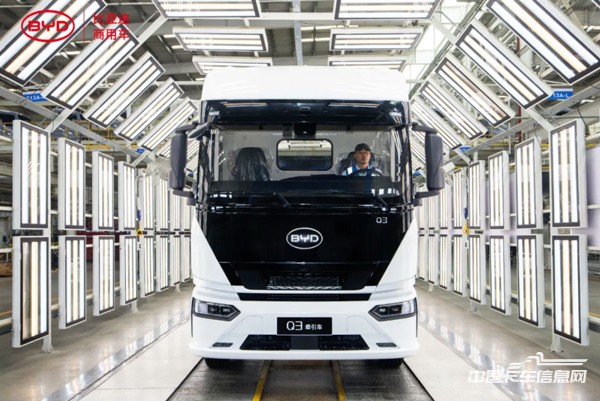
“第15万台的里程碑落在Q3重卡上,就是我们要宣告比亚迪商用车正式向干线重卡这个最难啃的主战场发起冲锋。”比亚迪集团副总裁、第十五事业部兼商用车事业部总经理罗忠良的一席话,把比亚迪商用车下一阶段的战略底牌摊在了桌面上。
垂直整合这张牌,打的是传统重卡的成本结构
传统重卡企业的竞争逻辑是制造和渠道:发动机、变速箱、车桥自己做,但电池和电驱系统需要向外部供应商采购。这意味着新能源重卡的成本结构中,三电系统占了很大一块,而这块成本传统企业没有定价主动权。
比亚迪是目前唯一在电池、电机、电控和芯片四大核心环节都实现自研自产的中国商用车企业。其在乘用车领域已验证成功的垂直整合与快速响应能力,正向商用车板块进行系统性复制和升级。为比亚迪K系列客车、T系列轻卡、Q系列重卡等全系列商用车提供刀片电池,研发和制造之间没有部门墙,底层技术平台统一,再根据具体车型和运营场景做定制化开发。
这意味着什么?比亚迪可以在内部完成从研发到制造的闭环,把省下来的中间环节成本让渡给终端价格。对于干线重卡客户来说,购车成本、能源成本和维保成本都有结构性下探的空间。
更让同行紧张的是比亚迪的打法
成本优势之外,比亚迪更让同行坐不住的是它在竞争维度上的升维。
比亚迪对全球客户传递的信号是:比亚迪卖的从来不是一台孤立的重卡,而是“整车+储能网络+车队智能管理+全周期维保”的一体化零碳物流方案。
比亚迪在德国汉诺威IAA车展上已经展示了这套方案的全貌:旗舰纯电牵引车ETT44支持1.5MW兆瓦充电,20分钟完成20%至80%补能。比亚迪执行副总裁李柯明确表示,将逐步把乘用车闪充技术引入商用车领域,从电池、储能、充电基建到车辆管理,为客户提供一站式能源生态解决方案。这意味着竞争焦点正在从“谁的车更好”转向“谁的运营体系更完整”。
干线物流迟迟打不开,不是车企不想做,而是因为干线对续航、补能、自重和全生命周期成本的要求苛刻得多。比亚迪进来,是在试探这个“算账关”能不能过。如果能过,干线重卡的定价权就会从传统柴油车的成本体系,转向电动化的运营成本体系。这对整个重卡行业的价值评估逻辑都是一次重写。
不过这场冲锋的节奏,取决于两个关键变量:干线补能网络的覆盖速度,以及重卡规模化运营数据的积累周期。
窗口期不等人
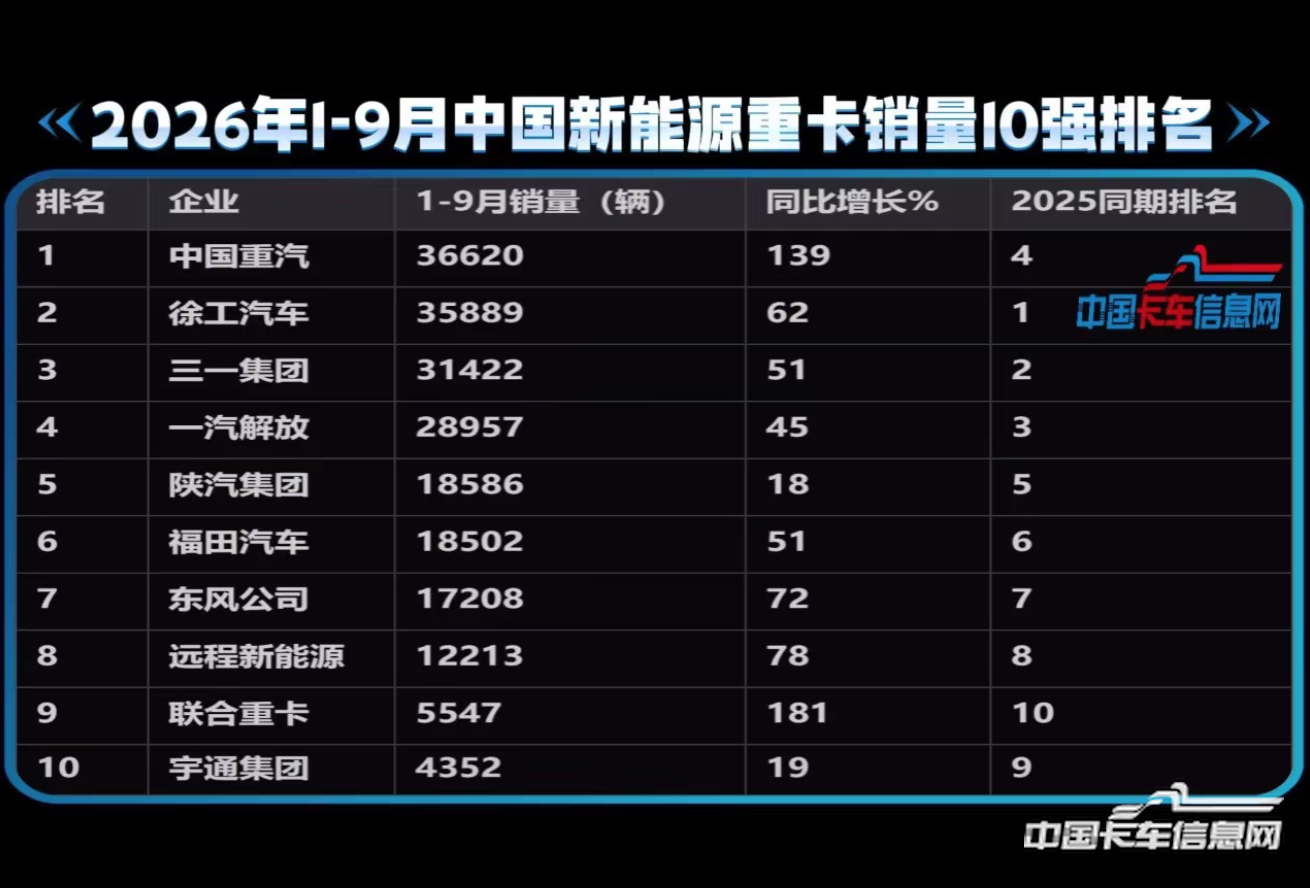
行业正处在由政策驱动转向市场化竞争的关键节点。交通运输部等11部门联合印发的实施方案明确了到2030年新能源重卡渗透率达到40%、保有量突破160万辆的目标。政策、成本、市场认知三重因素,共同助推重卡电动化加速落地。
比亚迪是踩着临界点来的。相比Q3车型本身的产品力,更值得行业关注的,是比亚迪商用车背后一整套体系能力:垂直整合的成本优势、乘用车成熟技术快速复用的迭代效率、从卖车转向交付运营方案的模式变革。
传统重卡企业在干线领域有几十年的场景积累和渠道沉淀,这是不可忽视的护城河。但存量优势能否转化为电动时代的竞争力,要看企业能否在补能基建、能源管理、全生命周期服务上,跑出属于自己的路线。
当中国重卡集体登陆汉诺威,欧洲巨头已经开始重新审视来自东方的竞争者。国内干线重卡的争夺战,既是本土市场的博弈,更是全球新能源商用车话语权的前置较量。