10月重卡市场并未等来期待中的“银十”暖意。终端需求疲软、干线运价低迷、LNG气价持续高位运行,多重压力交织之下,行业大盘依然在低位徘徊。总量承压的阶段,企业的销量结构比单月总量更能反映经营成色。
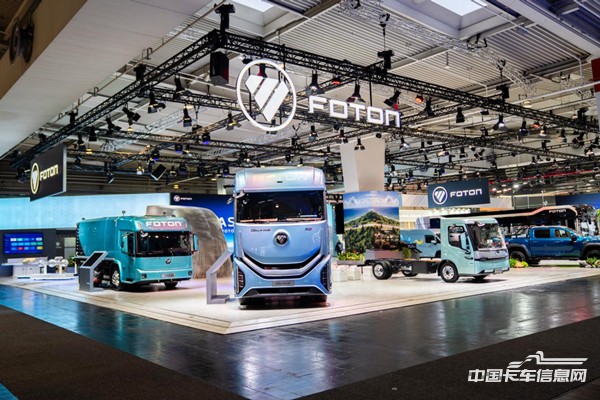
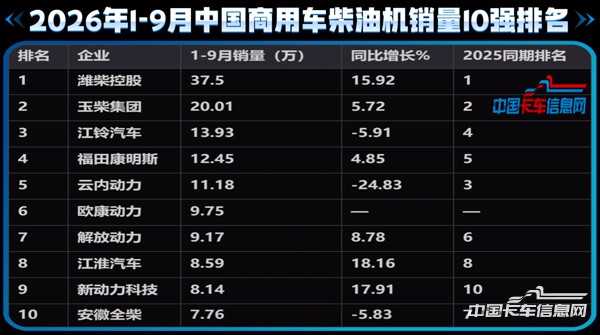
10月,欧曼销量超7000台,1-10月累计突破80000台,同比提升7%。在重卡行业整体低位运行、结构分化的背景下,欧曼纯电重卡、专用车和星辉品系的表现,使其销量结构较此前更为多元。
纯电重卡:10月近3400台,增速71%背后的场景纵深
10月,欧曼纯电重卡(牵引、自卸、专用车)销量近3400台,同比提升71%,单月放量节奏加快;1-10月累计销量近23000台,同比提升7%。
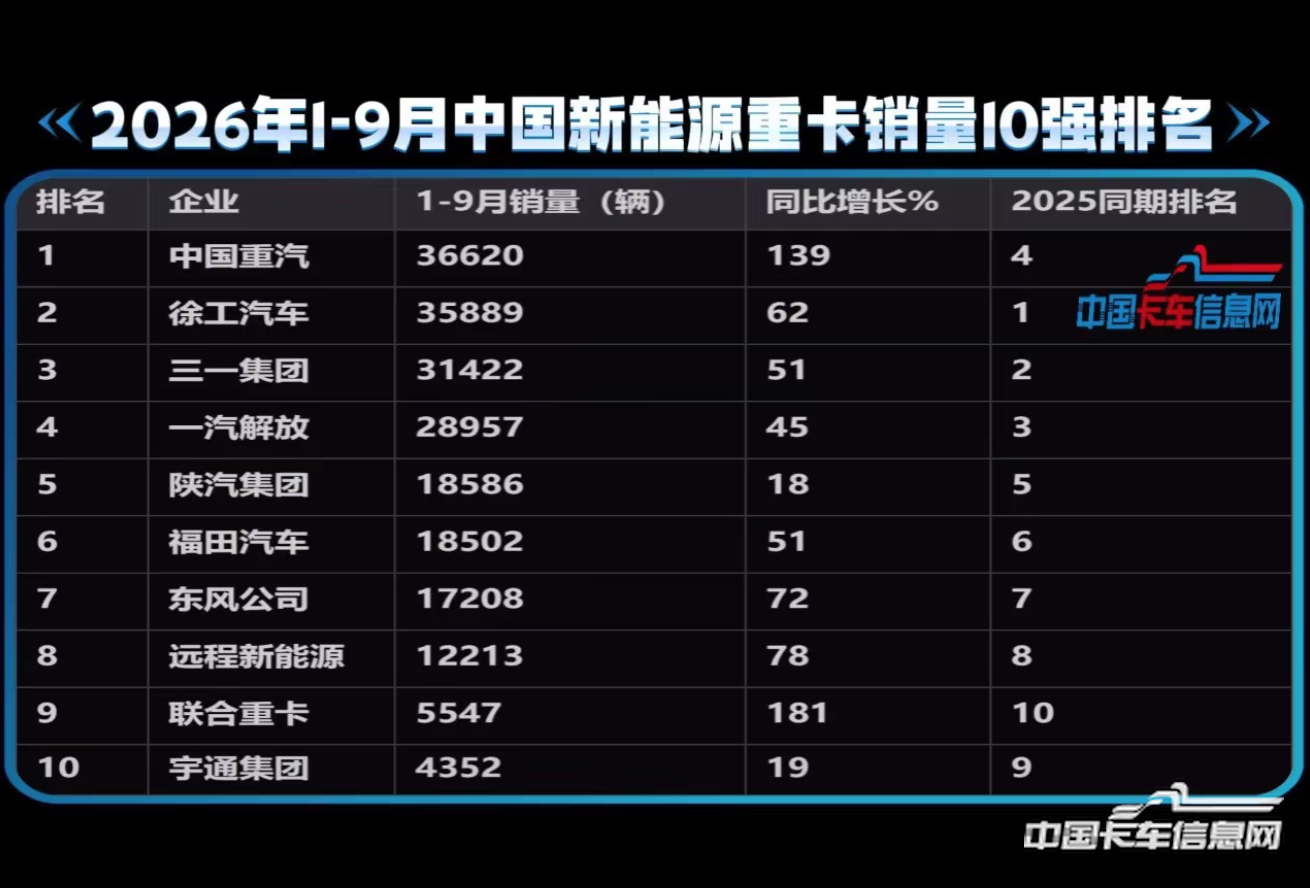
这一表现与行业趋势同向。2026年9月,国内新能源重卡终端渗透率首次突破50%,连续四个月销量超过柴油重卡,矿山、港口、钢厂短倒恰恰是纯电和换电车型运营成本优势最明显的场景,也是欧曼纯电重卡10月放量的主要来源。
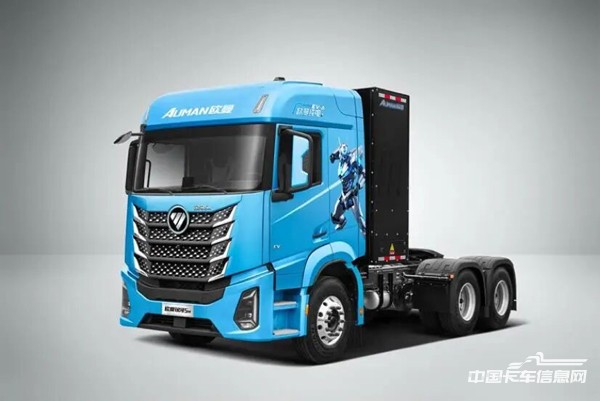
欧曼战略客户新能源团队自2025年4月成立以来,仅港口单一场景累计销量已超过2400辆,浙江某港口新签150辆战略合作协议,广东某港口客户在首批车辆运营后连续复购,累计采购近百辆。这种“场景定义产品—交付建立信任—复购形成规模”的路径,比单纯的批发数字更能说明欧曼新能源销量的可持续性。
燃气与燃油牵引车:守住规模基本盘
燃气牵引车和燃油牵引车构成的传统基盘,在10月数据中呈现出“韧性分化”的特征。
10月LNG平均气价超过6700元/吨,较9月进一步上涨,油气价差持续处于对燃气重卡不利的区间。
2026年下半年以来,高气价对天然气重卡经济性优势形成持续且系统性的压制,燃气重卡市场自今年6月起已出现“五连降”。在此背景下,欧曼燃气牵引车1-10月累计销量仍近21000台,市场基本盘并未动摇,累计优势继续扩大。
另一边,在燃油重卡大盘持续收缩、新能源加速分流的背景下,欧曼燃油牵引车依然保持了千台级的月销水平,1-10月累计销量超13000台,说明在长途干线、高时效物流以及对补能基础设施依赖较低的场景中,欧曼在这一存量市场中的产品韧性尚未被削弱。
载货车:重型领涨、中型守量
在牵引车基本盘之外,载货车板块为欧曼10月的“结构补位”提供了另一重支撑。10月重卡大盘延续低位运行、燃气重卡需求大幅收缩,载货车市场同样呈现总量承压、结构分化的特征,但欧曼载货车内部却走出了“重型领涨、中型守量”的分化行情。
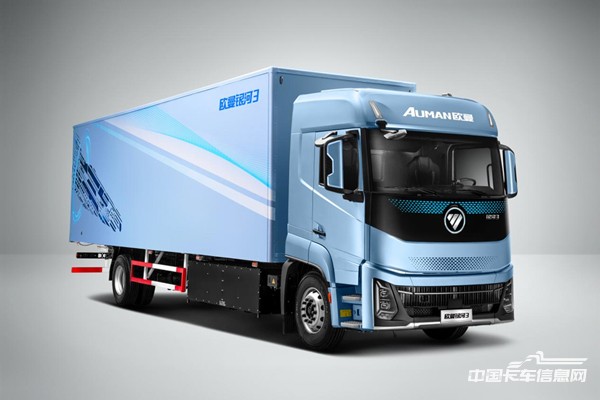
先看中型载货车。10月销量近800台,1-10月累计销量超9400台,月均仍接近千台。另一边,欧曼重型载货车的表现则更为突出。10月销量近500台,1-10月累计销量超5300台,同比提升11%。在行业整体低位运行、燃气重卡大幅收缩的对照下,这一累计增速跑赢大盘,说明欧曼在燃气/柴油载货车基本盘上的场景适配能力和产品韧性仍在发挥作用。
中型守量、重型领涨,使载货车成为欧曼传统板块中“稳中见结构”的一环,也让欧曼10月的“结构补位”不只发生在新能源和专用车领域。
专用车与星辉:增速最快的两条曲线
载货车守住的是传统板块的结构韧性,而把“结构补位”进一步拉出增速的,是专用车与星辉品系。与纯电重卡在能源路线上放量不同,专用车和星辉是在品类和品系维度上打开了另外两个增长口。
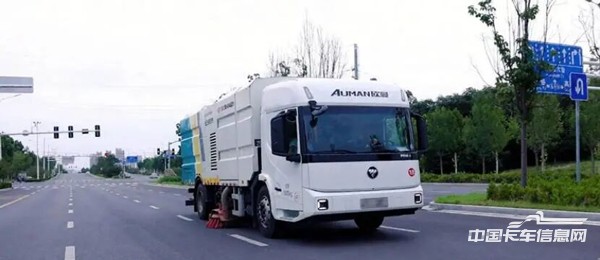
欧曼专用车10月销量近1000台,同比猛增118%;1-10月累计近11000台,同比暴涨180%。其背后的增长原因并不复杂:欧曼依托“银河+星辉”双平台,把环卫、搅拌、消防、随车吊、危化品等场景逐一拆开做定制化整车方案,专用车不再是“底盘加改装”的粗放生意,而是变成了场景定义产品的精细化赛道。
星辉品系10月销量近1000台,1-10月累计近12000台,同比提升55%,作为欧曼销量的“坚实基盘”,星辉在燃油、燃气、新能源和自卸车上的全场景铺开,承担的是走量和渠道下沉的角色,55%的累计增速说明这块基盘本身也在扩容。
智能化:下一程变量
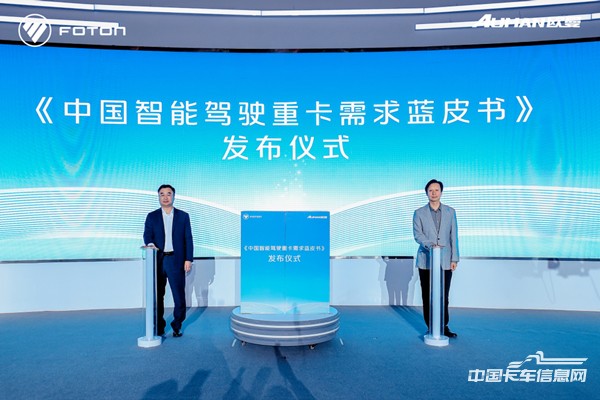
销量之外,还有一个值得关注的变量。10月28日欧曼发布《中国智能驾驶重卡需求蓝皮书》,披露欧曼苍穹智驾累计交付已超过4000台,组合辅助驾驶运营里程占比超过75%,连续5亿公里运营保持零系统责任事故,2026年前三季度市占率达40%。
其中,银河9 HWP卡位干线领航组合辅助驾驶,银河5 HWA覆盖快递快运和城际零担,星辉系列面向主流干线物流车队并已实现规模化量产,三条产品线对应的正是欧曼销量结构中占比最大的几个场景。
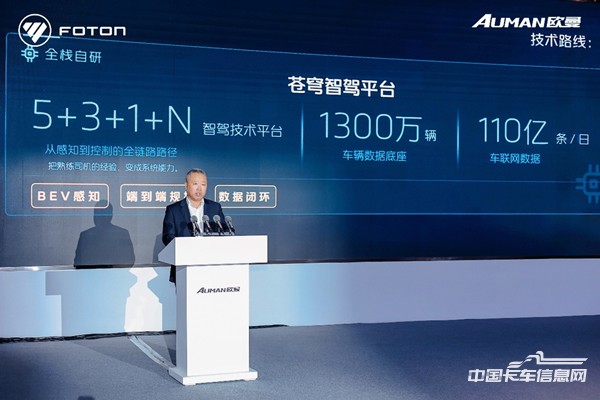
当新能源渗透率越过50%之后,下一轮竞争大概率会围绕“能耗效率+驾驶效率”展开,欧曼组合辅助驾驶的规模化交付,将是欧曼销量结构的下一个增量来源。
结语
对于一家处于双品系战略深化期和新能源上量关键期的重卡企业而言,欧曼10月的表现,不能只简单归为一个“稳”字。欧曼真正的看点在于其增长动能的分布正在从“单极牵引”走向“多线并行”。
当纯电在放量,专用车在高增,星辉在扩容,牵引车和载货车在守基盘时,欧曼的销量结构已经比一年前更厚、也更难被单一市场的波动所影响。
接下来的两个月看点,是这条“新板块加快上量、传统板块守住基盘”的曲线,能否从10月的结构性亮点,变成贯穿全年的增长。