国内重卡市场在三季度迎来阶段性降温,终端销量大幅回落,行业增速明显放缓。就在行业整体承压之际,中国重汽交出了一份成色十足的三季报成绩单,走出了“营收跑赢大盘、利润跑赢营收”的独立行情,龙头抗周期能力再度凸显。
10月27日晚间,中国重汽(000951.SZ)发布2026年三季报。前三季度,公司营业收入534.97亿元,同比增长32.12%;归母净利润14.41亿元,同比增长37.23%;扣非净利润14.00亿元,同比增长42.11%,三项核心指标均创历史同期新高。
份额逆势提升
前三季度,全国重卡累计销量92.94万辆,同比增长12.96%,增速较上半年明显回落。市场竞争加剧,部分车企以价换量,盈利空间持续承压。
反观中国重汽,前三季度市场份额提升至29.8%,销量增速显著跑赢行业大盘。即便是在压力最大的第三季度,行业整体陷入负增长,中国重汽营收依旧保持正增长,在头部重卡企业中抗压表现突出。行业增速回落之后,市场资源正在持续向龙头集中,份额提升的含金量远高于单纯的销量增长。
利润跑赢收入
中国重汽这份三季报最大的亮点,在于盈利增长远超营收增长,经营质量持续优化。第三季度,中国重汽营收仅小幅增长5.29%,归母净利润同比大涨22.77%,扣非净利润增幅达到27.96%,盈利弹性充分释放。
中国重汽利润能跑赢收入,靠的是内部精细化管控落地。三季度,中国重汽毛利率达到8.80%,同比、环比双双抬升;期间费用率同比下降0.57个百分点,降本增效成果显著。值得一提的是,中国重汽并没有靠削减研发换取短期利润,前三季度研发投入同比增长9.11%,兼顾短期盈利与长期产品竞争力。
从利润结构来看,中国重汽主业成色十足。前三季度非经常性损益仅4077.85万元,扣非净利润占比超过97%,业绩不靠非经常性项目撑场面,整车业务的盈利能力经得起市场考验。
出口对冲内销
国内内销市场遇冷,出口业务成为中国重汽稳增长的核心护城河,也是其区别于同行最突出的差异化优势。
9月份,中国重汽出口销量达到1.9万辆,同比增长29.1%,单月出口市占率高达47.6%,稳居行业出口第一。目前海外销量已经占到企业总销量一半以上,业务覆盖全球150多个国家和地区,深耕非洲、中亚、东南亚资源运输市场,同时持续开拓拉美、澳洲新兴市场。海外业务高速增长,有效对冲了国内市场的下行压力,也让中国重汽在国内重卡周期之外多了一层缓冲。
新能源打开增量
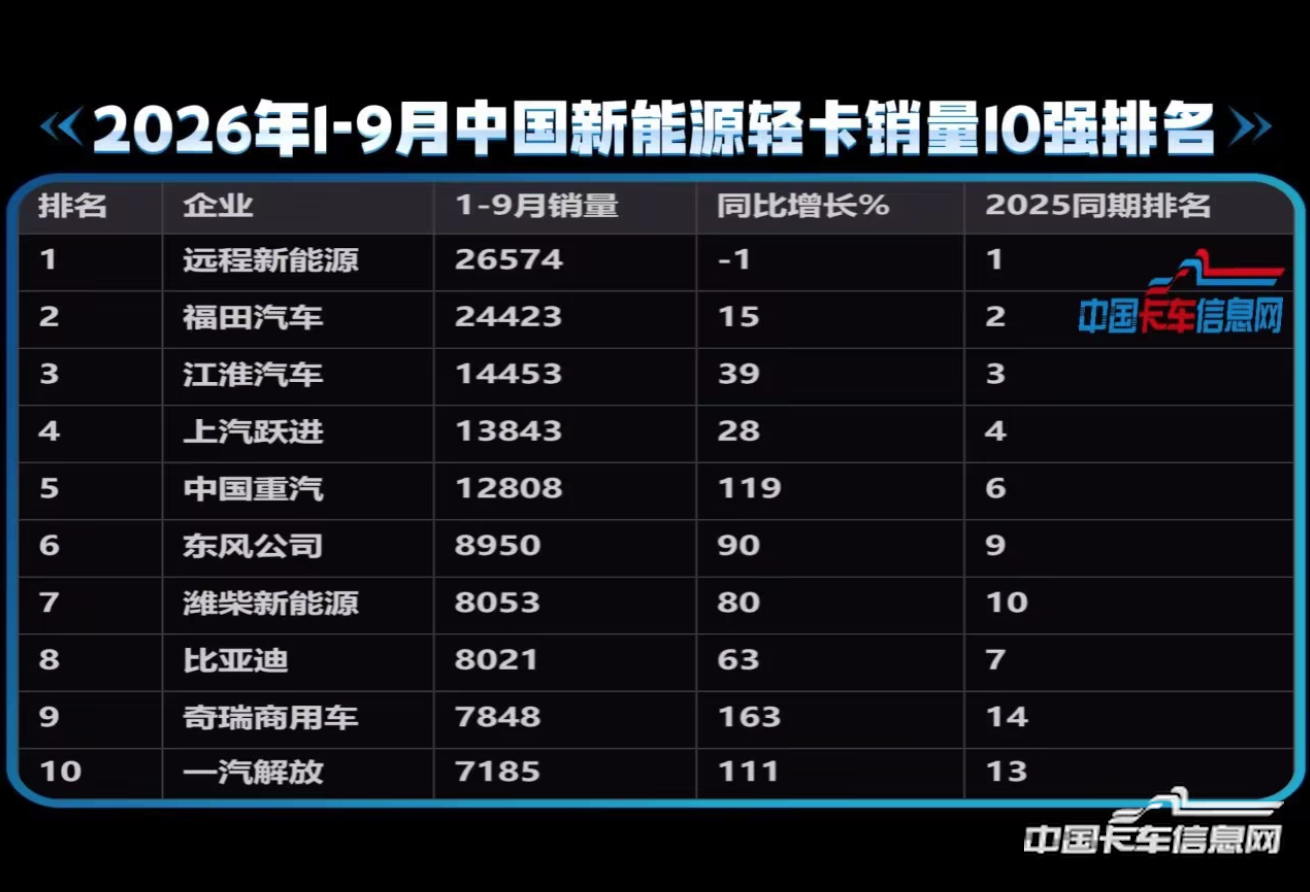
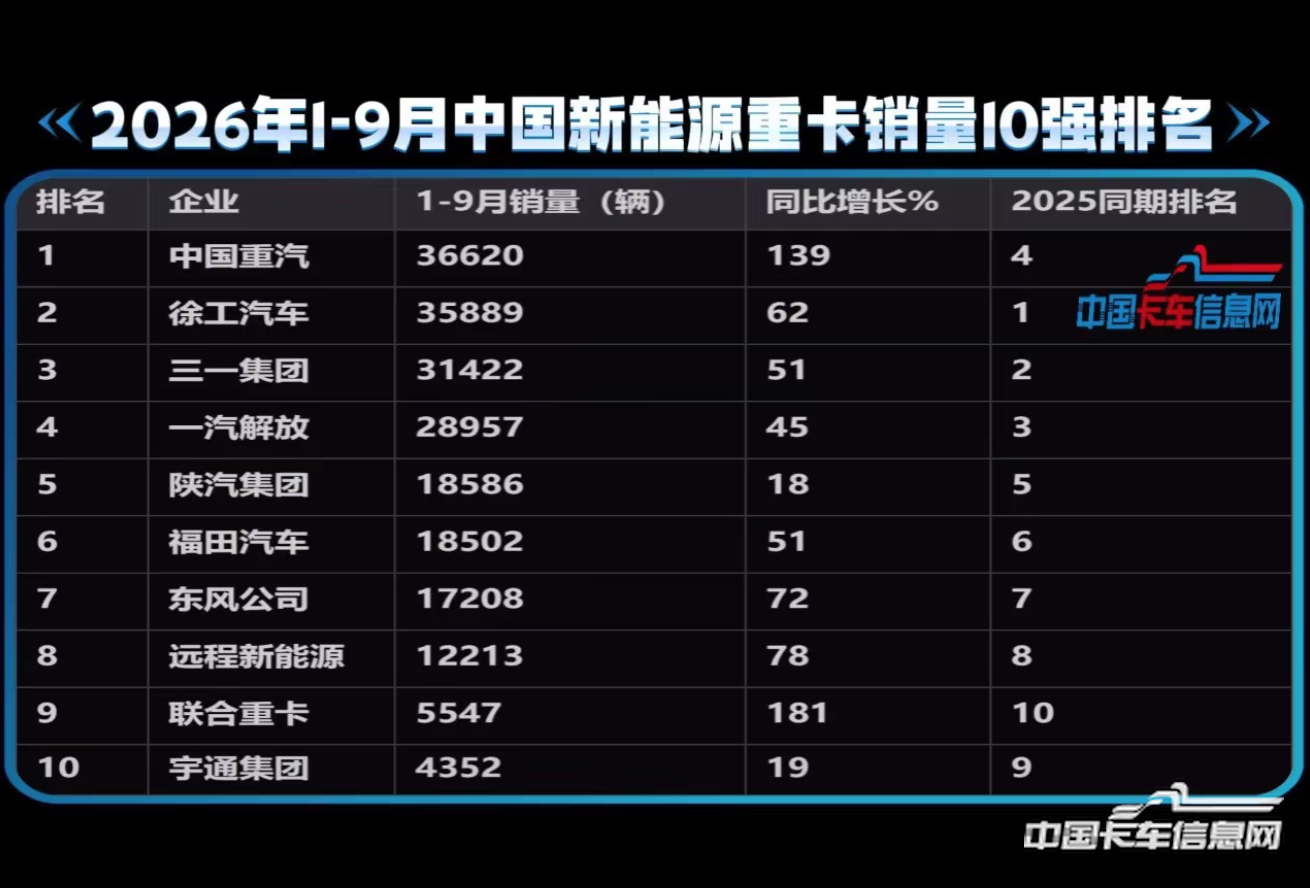
同时,新能源重卡正在打开中国重汽第二增长曲线。9月国内新能源重卡渗透率首次突破50%,赛道竞争白热化。当月中国重汽新能源重卡销量5502辆,同比增长112%,第五次拿下月度销量冠军,累计市场份额同比提升5.1个百分点。
中国重汽避开同质化低价竞争,深耕细分场景,豪沃TS新能源自卸车、新能源集装箱牵引车先后落地西北矿区、上海港口等项目,场景化定制产品持续放量,新能源业务增速持续领跑行业。
产业链协同增厚利润
除此之外,中国重汽集团产业链协同持续增厚利润。其旗下济南车桥等核心零部件企业销量与利润同比大幅增长,配套覆盖集团内部多家整车单位,上下游一体化布局持续摊薄生产成本,为整车业绩提供稳定支撑。
内销淡季、价格内卷的大环境下,中国重汽依靠海外市场对冲周期、依靠内部管理抬升毛利、依靠场景化新能源产品开辟增量,再叠加零部件产业链协同,构筑起多层次增长动能。当行业比拼从拼销量转向拼盈利、拼抗风险能力之时,龙头企业的竞争壁垒只会越来越稳固。