1—9月,商用车累计销售331.1万辆,同比增长6.21%;9月销售36.87万辆,环比增长12.31%,同比微增0.24%。整体市场温和增长,但十强内部格局加速分化。出口高景气与新能源渗透率提升,正在取代单纯的内销规模,成为决定企业座次的核心变量。
十强排名:福田稳居榜首,上汽大通跃升第六
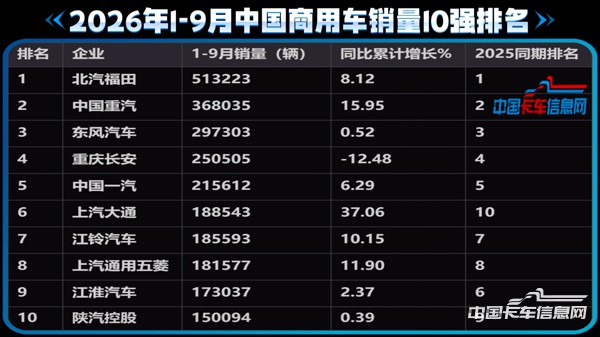
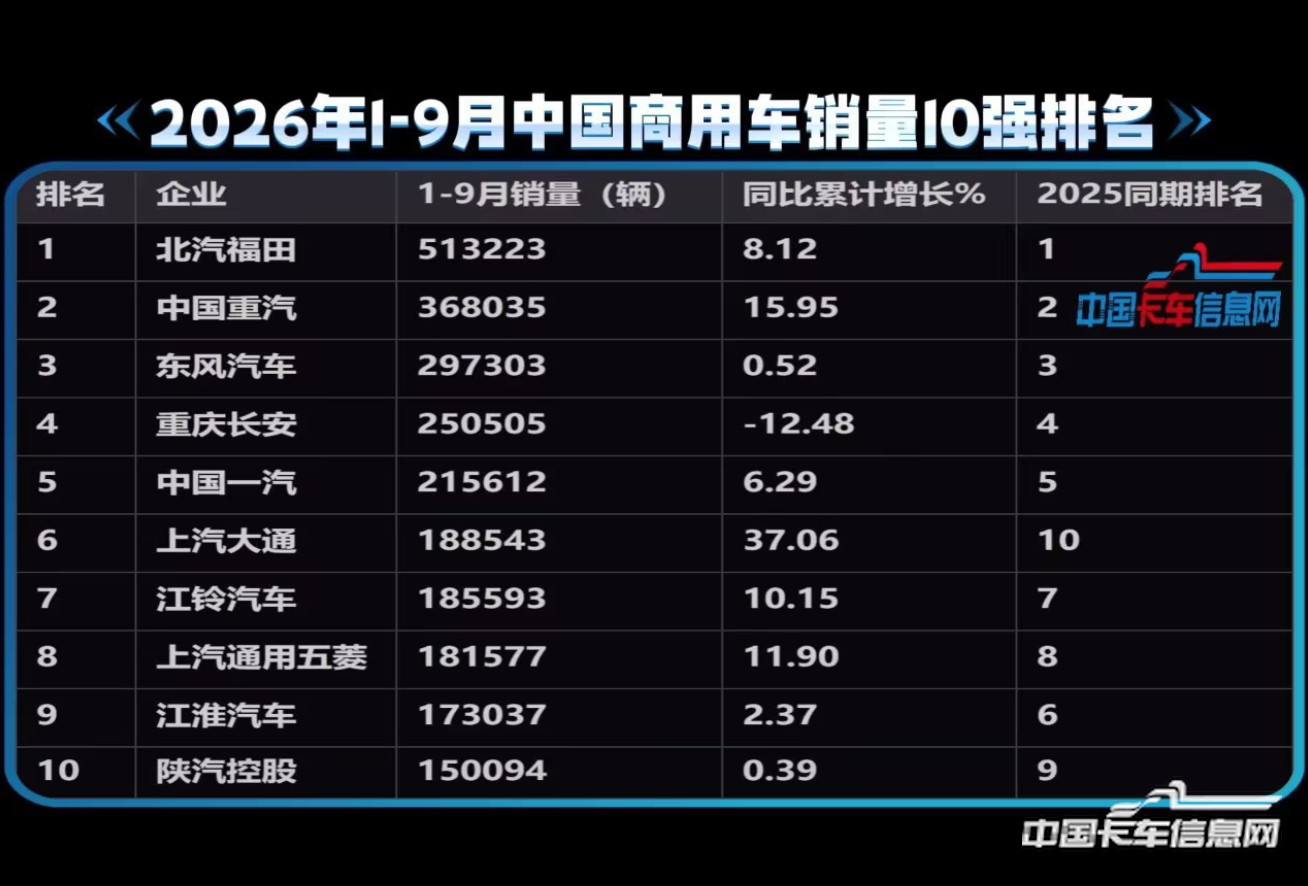
1—9月商用车销量前十企业依次为:北汽福田513,223辆、中国重汽368,035辆、东风汽车297,303辆、重庆长安250,505辆、中国一汽215,612辆、上汽大通188,543辆、江铃汽车185,593辆、上汽通用五菱181,577辆、江淮汽车173,037辆、陕汽控股150,094辆。
从累计同比增幅看,上汽大通37.06%领跑,中国重汽15.95%次之,上汽通用五菱11.90%、江铃汽车10.15%紧随其后;重庆长安-12.48%为十强中唯一两位数下滑企业。从排名变化看,上汽大通由去年同期第10升至第6,江淮由第6降至第9,陕汽由第9退至第10,头部企业位次相对稳定。
第一梯队:福田优势稳固,重汽冲劲足
北汽福田累计销售513,223辆,同比增长8.12%,继续以绝对优势领跑。9月销售54,538辆,环比增长8.82%,同比微降0.19%。福田的增长韧性来自国内与海外双轮驱动,出口规模稳居商用车行业前列,中重卡及新能源板块持续贡献增量。
中国重汽累计销售368,035辆,同比增长15.95%,增速在十强中仅次于上汽大通。但9月销售37,269辆,同比下降5.38%,环比下降2.47%,短期有所承压。从累计维度看,重汽增长质量突出,出口端的持续强势是核心支撑,与福田的累计差距已缩小至约14.5万辆。
东风汽车累计销售297,303辆,同比微增0.52%,守住第三。9月销售29,192辆,环比增长33.19%,但同比下降9.20%,旺季成色偏弱,增长动能仍需加强。
第二梯队:长安独降,大通跃升,五菱、江淮承压
重庆长安累计销售250,505辆,同比下降12.48%,是十强中降幅最大的企业。9月销售28,626辆,同比下降13.15%,环比仅增2.86%,旺季修复有限。微型货车需求收缩是主要拖累,新能源和出口布局节奏相对偏慢。
中国一汽累计销售215,612辆,同比增长6.29%;9月销售25,745辆,环比增长47.58%,同比增长4.33%,复苏势头较强。一汽解放在重卡领域的产品力和渠道力依然稳固。
上汽大通累计销售188,543辆,同比增长37.06%,从去年第10跃升至第6,是十强中位移最大的企业。9月销售28,364辆,同比大增53.10%,环比增长42.18%。出口与新能源双引擎驱动明显,成为其持续高增长的核心动力。
江铃汽车累计销售185,593辆,同比增长10.15%,表现稳健;上汽通用五菱累计销售181,577辆,同比增长11.90%,但9月同比下降24.28%,下半年压力显现;江淮汽车累计销售173,037辆,同比仅增2.37%,排名由去年第6降至第9;陕汽控股累计销售150,094辆,同比微增0.39%,9月环比增长29.95%,但同比下降15.16%,单月波动较大。
媒眼观察:从“规模排名”转向“出口+新能源”的复合能力比拼
中国卡车信息网分析认为,2026年前三季度商用车十强的竞争逻辑已从“规模排名”转向“出口+新能源”的复合能力比拼。福田、重汽、上汽大通等出口或新能源占优的企业增长弹性更强;依赖国内传统燃油车和微车结构的企业普遍承压。四季度,随着国四淘汰政策红利释放和海外需求延续,十强仍有变数:福田与重汽的龙头之争、上汽大通能否冲击前五、长安能否止跌,将是主要看点。