2026年1—9月,天然气重卡累计销售约12.78万辆,比去年同期少卖约1.79万辆,累计渗透率21.51%,已低于2025年全年的24.83%。但在总量收缩的同时,前五强合计份额从去年同期的96.7%提升到97.3%,头部集中度不降反升。尾部企业在燃气赛道上的主动或被动收缩,实质是燃气重卡的竞争边界正在被新能源渗透重新划定。
行业之变:从“价差驱动”到“双线挤压”
9月天然气重卡实销约0.7万辆,同比降69%,渗透率11.1%、同比下滑17.1个百分点,遭遇同比“五连降”。销量环比回升13%,渗透率却继续下降0.3个百分点——恢复的速度跑不过大盘,燃气重卡的份额在被系统性压缩。
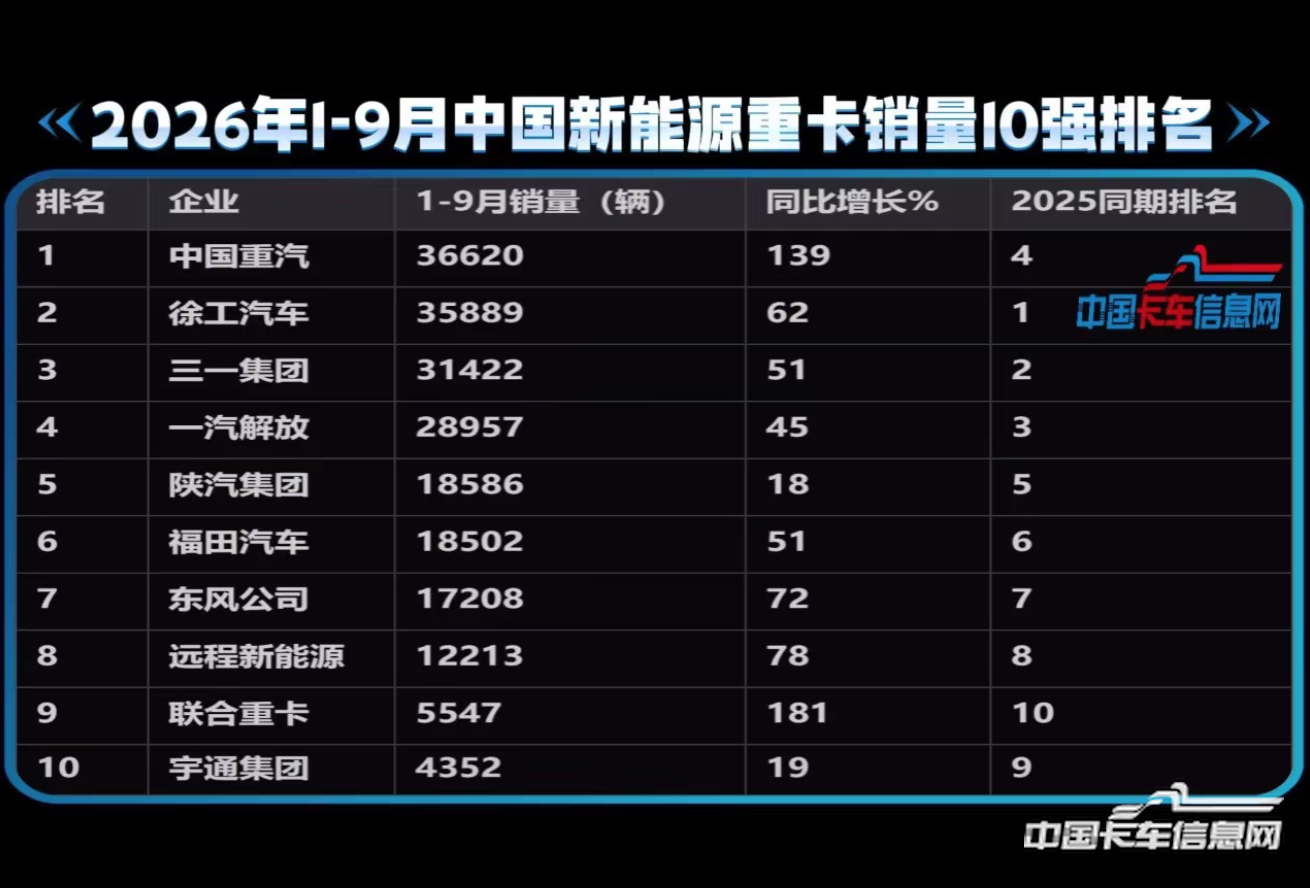
更值得警惕的是,气价并不是唯一的挤压项。9月新能源重卡销售3.3万辆、同比增长36.4%,单月渗透率50.0%,首次稳定站上50%以上。但这50%的渗透率,绝大部分来自封闭短倒、城市渣土和区域集疏运场景,干线仍然是燃气重卡和柴油车的基本盘。但留给燃气重卡的,是“气价足够低、线路足够长、补能条件足够成熟”的那一段越来越窄的窗口。
排名之变:稳定座次下的“结构性位移”
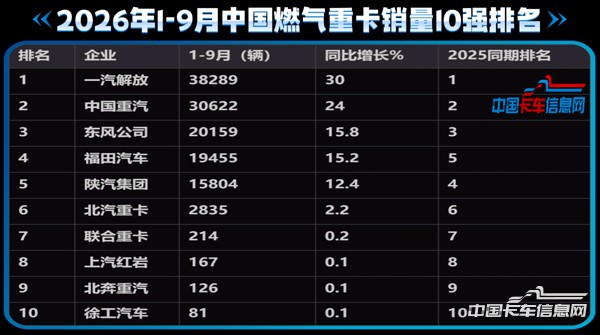
看累计排名,前五名成员与去年同期完全一致,似乎什么都没变。但把时间轴和增速拆开,变化藏在三个层面。
第一层,双雄格局没变,但重汽“迫近”的速率在加快。解放1—9月38289辆、份额30.1%,重汽30622辆、份额24%,两家合计约54%,占据过半江山。解放的领先建立在“山河四省”干线渠道深度和保有量壁垒之上,短期难以撼动。
解放守的是存量厚度,重汽追的是增量速率,两者的差距在月度维度上已经不是一道不可逾越的鸿沟。
第二层,福田与东风的第三名之争,是全年最实质性的排名变量。 东风20159辆、福田19455辆,累计差距仅704辆;增速上东风15.8%、福田15.2%,几乎贴身竞争。
福田依靠欧曼燃气牵引车在华北、华东气源区以轻量化和绿通、砂石场景专属车型切入,增速一度是前十强中最高的。东风虽然守住了累计第三,但1—8月份额较去年同期下滑3个百分点,渠道库存消化周期偏长、燃气新品投放节奏与需求变化脱节的问题在气价高压期被放大。四季度气价走势和年底冲量节奏将直接决定这一组座次的最终归属。
第三层,陕汽从去年同期的第4降至第5,是前五内部最明确的位次退坡。 陕汽15804辆、增12.4%,增速并不难看,但增量幅度不足以覆盖东风和福田的同步增长。9月陕汽948辆、环比增59.3%,是前五中环比恢复最猛的一家,但累计座次并未因此改变。这说明陕汽在气价高压期丢失的份额,不是靠单月冲量就能追回的——产品迭代节奏和气耗竞争力上的细微差距,在价差收窄时会被用户放大成购车决策的位移。
第六名之后,格局已经不再具有“竞争”意义上的分析价值。北汽重卡2835辆,与前五名之间是数量级断层;联合重卡214辆、上汽红岩167辆、北奔重汽126辆、徐工汽车81辆,四家合计不足600辆。前五强在行业同比下降12%的背景下合计份额升至97%以上,尾部在燃气榜单上的存在感已经接近于零。
尾部企业在燃气榜单上的“退场”,一边是被前五名正面击溃,同时也是它们自己在两条战线之间做出了取舍。它们自己在“继续在燃气上补课”和“把有限资源投到新能源的某个增长点”之间,选择了后者。
但“换桌”不等于“上岸”,从燃气牌桌上离席的人,在新能源牌桌上未必能坐到前排。前五强在燃气和新能源是同时存在的两条增长曲线,尾部企业的选择可能是因为它们只够押一边。