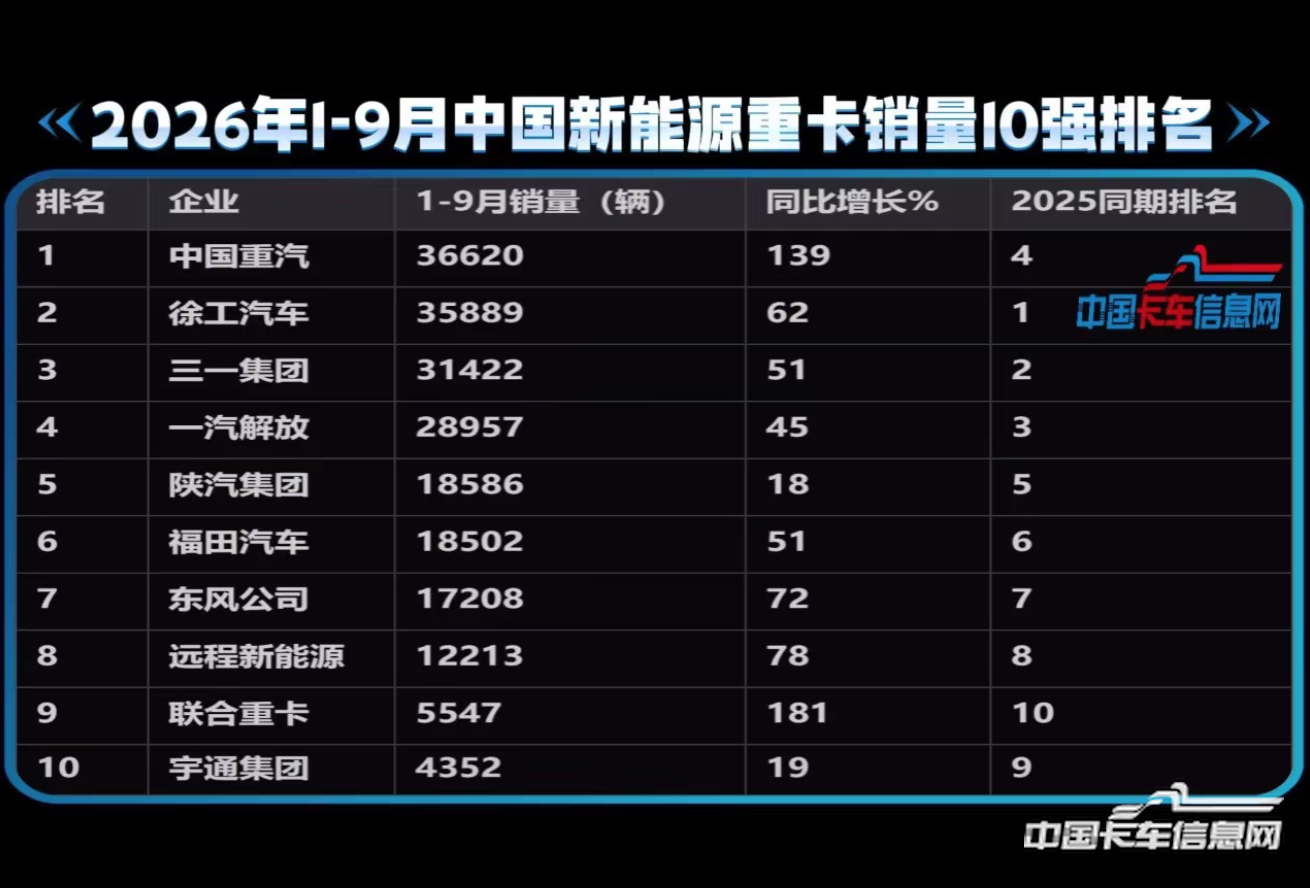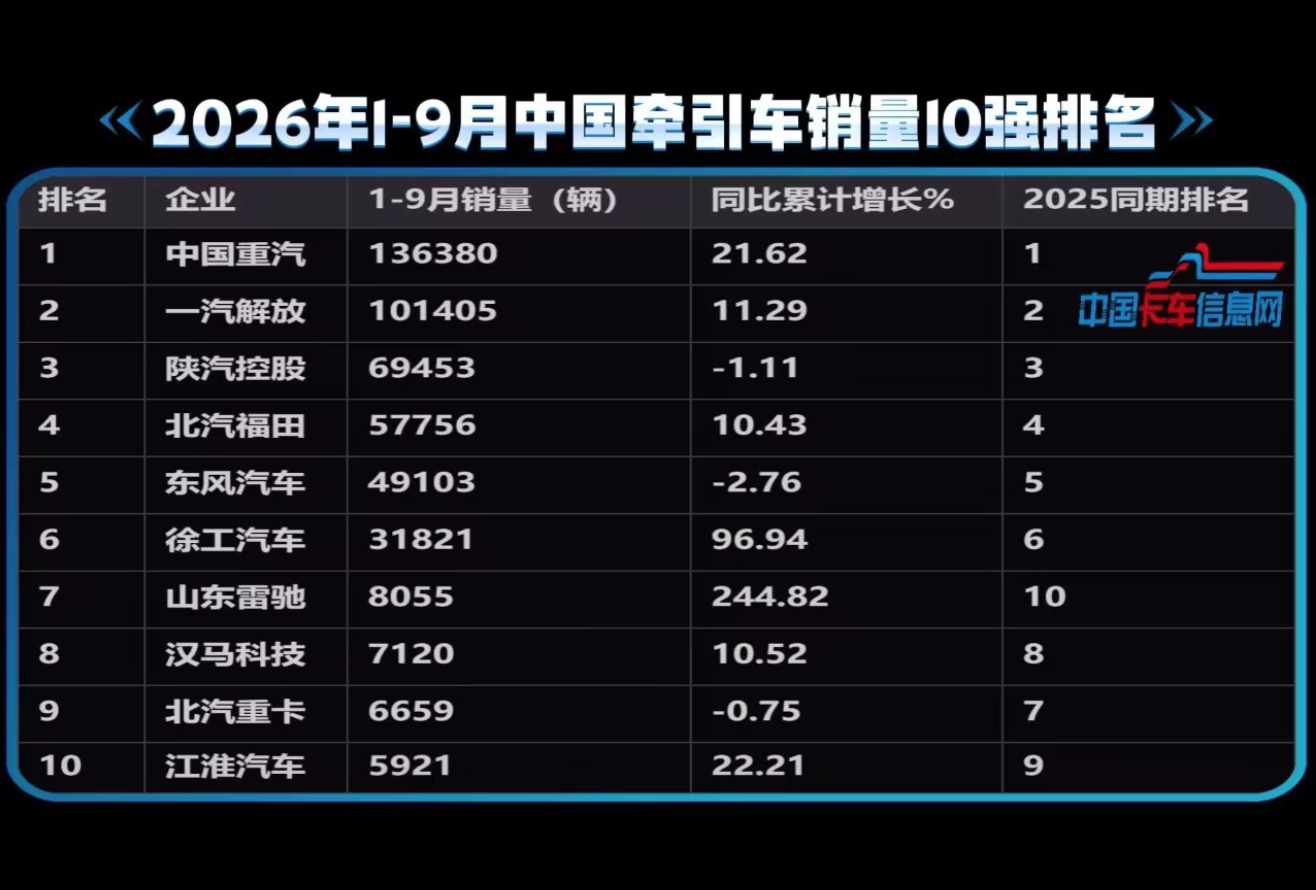
2026年前三季度,中国柴油机行业交出了一份总量增长与结构调整并行的成绩单。根据中国内燃机工业协会数据,1-9月多缸柴油机累计销量突破340万台,同比增长约11%;商用车用多缸柴油机累计销量约150万台,同比增长约8%。在新能源重卡加速渗透、终端需求承压的背景下,柴油机市场为何仍然保持增长?
两份十强榜单背后又折射出怎样的结构性变化?本文将结合1-9月最新数据与行业趋势,对多缸柴油机和商用车柴油机两大口径的十强格局进行深度剖析。
一、多缸柴油机十强格局:前三甲位次微调,非道路崛起
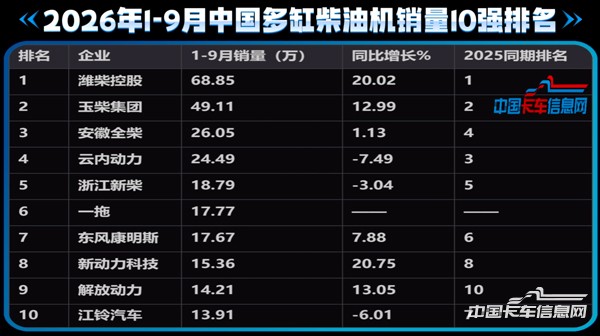
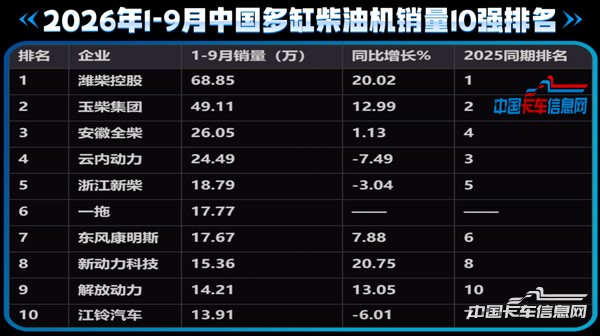
1-9月多缸柴油机榜单显示,潍柴控股以68.85万台、同比增长20.02%的成绩稳居榜首,玉柴集团49.11万台位列第二,两家合计销量近118万台,市场份额约35%,龙头优势持续扩大。
前三甲位次微调值得关注。安徽全柴以26.05万台反超云内动力升至第三,两者同比增速分别为+1.13%和-7.49%,剪刀差接近9个百分点。这一变化的核心驱动力在于轻卡市场的结构性调整——云内动力主打的商用车中小排量配套受到新能源轻卡与竞品挤压,而全柴在农机和工程机械配套端的布局帮助其维持了相对稳定。
最大变化来自一拖。一拖以17.77万台新晋十强并直接位列第六,成为今年多缸柴油机榜单最大的结构性变量。其增长动力主要来自国家高标准农田建设持续推进与农机购置补贴政策持续发力。
新动力科技表现同样抢眼,以15.36万台、同比增长20.75%位列第八,增速仅次于一拖,展现出其在工程机械与发电等非道路领域的竞争力。
二、商用车柴油机十强:潍柴扩大优势,云内失速,欧康入局
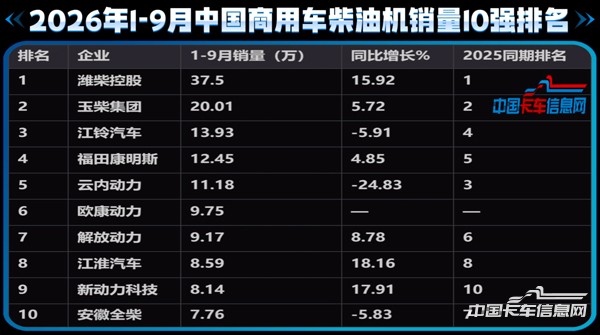
商用车柴油机市场的变化比多缸柴油机更为剧烈,几家企业排名的大幅变动,折射出商用车配套格局正在经历的深层重构。
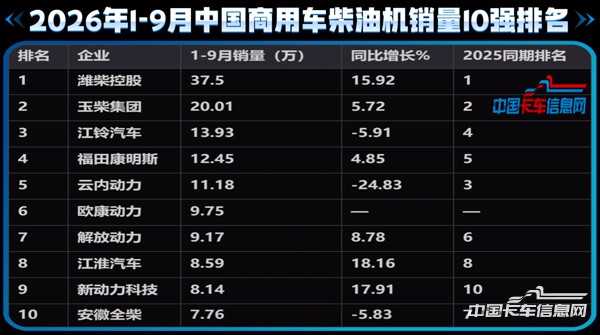
潍柴的领先优势进一步扩大。1-9月商用车柴油机销量37.5万台,同比增长15.92%,增速远高于行业均值,印证了其在重卡和大马力工程配套领域的强势地位。
云内动力成为最大承压者。商用车柴油机销量11.18万台,同比大跌24.83%,从2025年同期的第三位跌至第五位。云内动力在半年报中坦承,新能源渗透率上升、油价高位波动、市场竞争加剧等多重挑战导致终端需求承压。
欧康动力的“闯榜”是今年商用车柴油机榜单最大的新增变量。其以9.75万台位列第六,该企业2025年同期未进入商用车柴油机十强,其高增长主要依托福田汽车体系内部的配套拉动,是当前商用车柴油机市场中典型的“体系内绑定”型企业。
江淮汽车以8.59万台、同比增长18.16%位列第八,新动力科技以8.14万台、同比增长17.91%位列第九,两家企业的增长均跑赢大盘,前者依托江淮整车体系的配套需求,后者则在非道路与商用车双赛道并行发力。江铃汽车虽以13.93万台位列第三,但同比下滑5.91%,主要受轻卡市场需求疲软影响。安徽全柴商用车柴油机销量仅7.76万台,同比下滑5.83%,与其在多缸柴油机总榜中排名第三的表现形成鲜明反差,说明该企业在商用车配套端的竞争力弱于其在农机等非道路领域的表现。
展望四季度,随着基建项目年末赶工与农机购置补贴政策的持续释放,柴油机销量有望维持温和增长。但从中长期看,柴油机行业正进入一个“总量见顶、结构剧变”的阶段:谁能在非道路赛道建立壁垒,谁能在产品高端化上持续突破,谁就将在这轮存量博弈中占据主动。