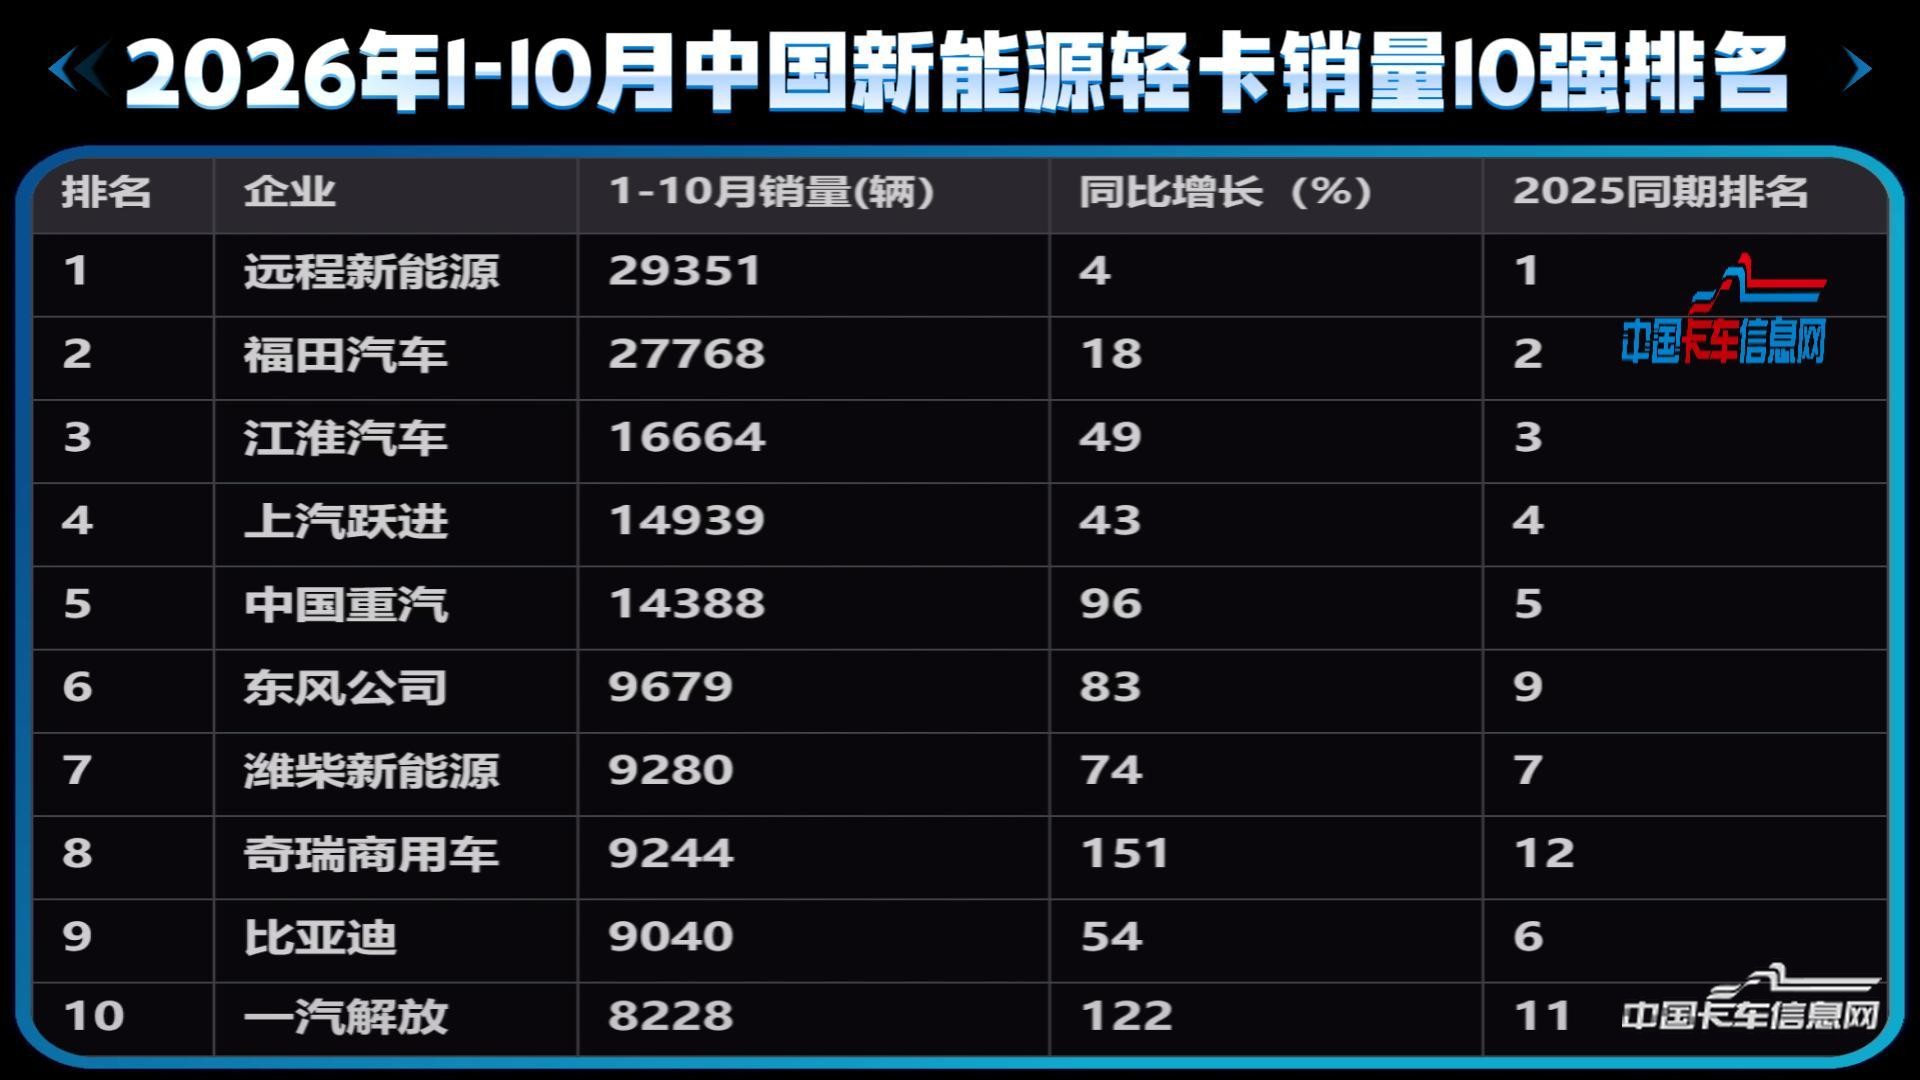
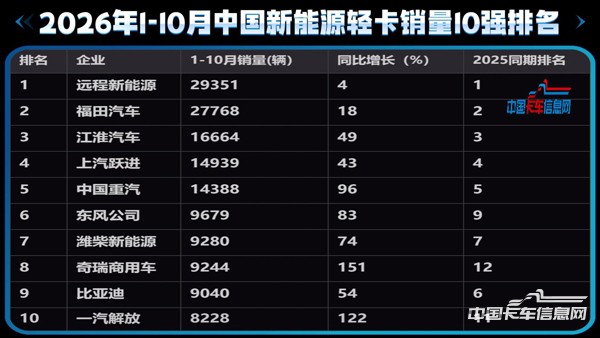
2026年1-10月国内新能源轻卡市场热度不减,多数主流车企保持增长,部分企业同比实现翻倍增长,赛道电动化渗透率持续抬升。交强险终端数据,2026年1-10月新能源轻卡销量前十企业合计约14.86万辆,较1-9月的13.22万辆净增约1.64万辆。具体来看:
远程增速回落,福田单月反超
远程新能源1-10月累计29,351辆,同比增长4%,是十强中累计增速最低的企业。从月度节奏看,1-9月远程累计26,574辆、增长6%,1-10月增速进一步回落至4%,10月单月2,777辆的表现明显低于福田的3,340辆。
远程的基盘规模仍居首位,但在行业整体增速远高于4%的背景下,其增量空间正在被中部企业分流。福田则呈现相反的走势:1-9月累计24,423辆、增长15%,1-10月累计27,763辆、增长18%,增速不降反升,10月单月3,340辆也是十强中唯一超过3,000辆的企业。
福田与远程的累计差距已从1-9月的2,151辆压缩至1-10月的1,588辆。最后两个月的排位仍有变数。
江淮、跃进稳守第三、第四,重汽追赶
江淮汽车、上汽跃进位次稳定,守住第三、第四。江淮销量16664辆,同比增长49%;上汽跃进14939辆,同比增长43%。两家长期深耕城配场景,市场口碑稳定,是第二梯队的中坚力量。
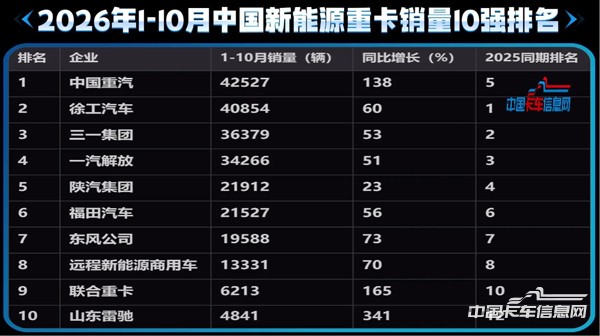
中国重汽1-10月累计14,388辆,同比增长96%,较1-9月的108%有所收窄,但仍接近翻倍,排名保持第5。重汽的增量主要来自HOWO纯电轻卡在传统渠道和服务网络支撑下的结构性放量,增速虽从三位数回落至接近翻倍,绝对增量在十强中仍属前列。
东风、奇瑞、解放位次上移
中段位次变动明显,第6至第8位的竞争十分密集。
东风公司从去年第9升至第6,销量9679台,同比增长83%;潍柴新能源累计9,280辆、增长74%,位列第7。
奇瑞商用车是本期榜单最大黑马,从去年第12跃升至第8,销量9244台,同比增速高达151%,增幅为十强最高,成功跻身主流阵营。
比亚迪销量9040台,同比增长54%,位列第9。虽然自身仍保持不错增速,但同行爆发力更强,在激烈竞争下位次回落。
一汽解放1-10月累计8,228辆、增长122%,从去年同期第11位进入前十并站稳第10,虎6G车型在城配与冷链场景的订单节奏为其提供了支撑。
结语
从1-9月到1-10月,十强合计销量从13.22万辆增至14.86万辆,门槛从7,185辆提高到8,228辆,尾部企业与前十的差距进一步拉大。年末剩余两个月,十强排名依然存在变动空间,竞争还将持续升温。