2026年新能源重卡市场的排位赛,正在上演一场前所未有的格局重塑。
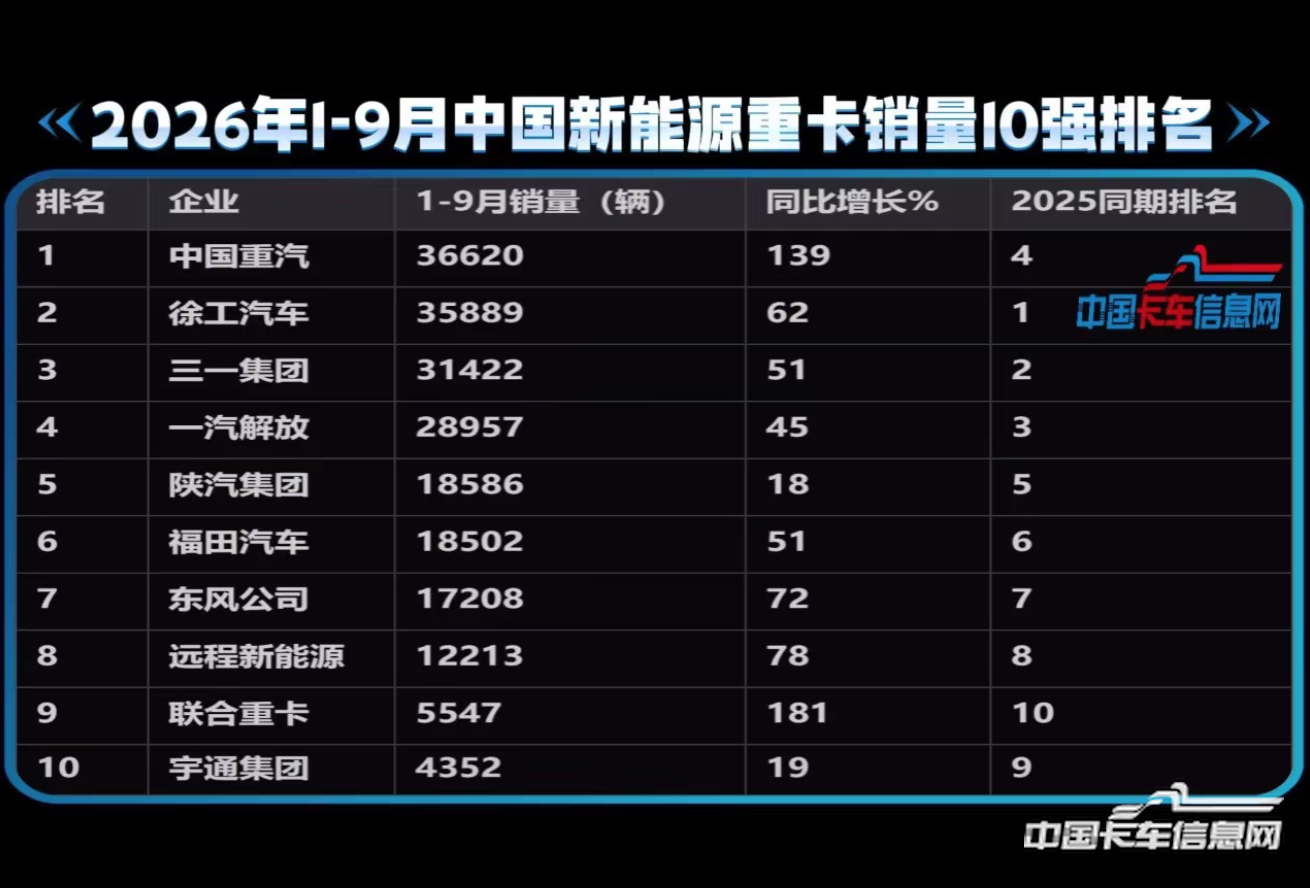
据交强险数据,2026年1-9月国内新能源重卡累计销售近22.64万辆,同比增长64%,延续高速增长态势。与此同时,行业前十强的座次发生了剧烈变化——中国重汽从去年同期的第四位跃升至榜首,徐工汽车从第一滑落至第二,一汽解放、福田汽车、东风公司、联合重卡等企业各自走出了截然不同的增长曲线。
一、重汽登顶:139%增速背后的“后发先至”
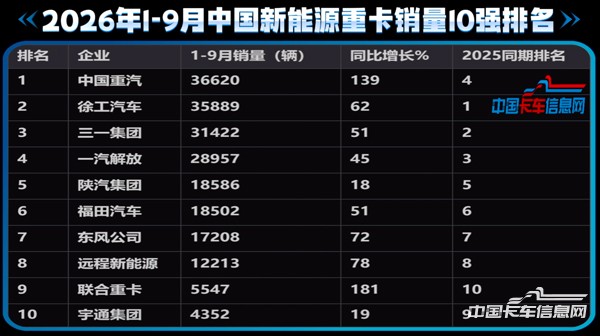
2026年1-9月,中国重汽新能源重卡累计销售36620辆,同比增长139%,一举从2025年同期的行业第四升至第一。这个增速在前十强中位居首位,比排名第二的徐工汽车(62%)高出一倍多。
重汽的爆发并非偶然。今年上半年,中国重汽新能源重卡累计销量已达22053辆,同比增长135.16%,半年排名便由去年同期第四升至行业第一。9月单月,重汽新能源重卡销量达5502辆,同比暴涨112%,月度份额达16.6%,龙头优势进一步凸显。
在机构调研中,中国重汽明确表示,今年以来公司新能源重卡产销量增速“高于行业整体水平”,并强调在政策引导、技术赋能与市场驱动三重利好叠加下,智能驾驶技术正成为推动新能源重卡渗透率提升的重要力量。
二、徐工后退:冠军光环下的增速焦虑
相比中国重汽的高歌猛进,徐工汽车的处境更为复杂。
作为连续三年获得国内新能源重卡销量冠军的企业,徐工汽车2026年1-9月累计销售35889辆,仅比重汽少731辆,差距极为微弱。然而,62%的同比增速在前十强中仅处于中游水平,与其“三连冠”的身份并不匹配。
回顾年内走势,徐工曾在1-2月以4479辆的绝对优势领跑,上半年累计销量也一度领先。但进入下半年,中国重汽的增长势头明显加快,徐工在月度冠军的争夺中逐渐失去主动权。9月单月,徐工新能源重卡销量5121辆,同比增长43%,月度排名第三,落后于重汽和一汽解放。
不过,徐工并非没有应对之策。9月20日,徐工汽车发布了面向干线物流的新能源重卡“汉境”系列,以新一代节能降耗、高效补能、智能辅助等技术革新,试图打开中长途运输这一新能源重卡渗透率最低的“禁区”。这一战略布局能否在四季度转化为销量增量,看四季度徐工的表现吧。
三、腰部暗战:解放、东风、福田、联合重卡各显神通
在头部两强之外,腰部企业的竞争同样精彩。
一汽解放以28957辆位列第四,同比增长45%。虽然与前三强存在一定差距,但解放的转型节奏在传统重卡企业中属于较快水平。今年7月,解放在鄂尔多斯举办新能源2万辆庆典,同时发布煤炭运输全场景解决方案,其中煤炭运输场景销量已突破7000辆。这一“场景化深耕”策略,正在帮助解放在特定赛道建立差异化优势。
福田汽车以18502辆位列第六,同比增长51%,与第五名陕汽集团(18586辆)仅相差84辆,两者之间的排位争夺同样胶着。东风公司以17208辆位列第七,但72%的同比增速在前十强中位居前列。
联合重卡则是本轮排位赛中最大的“黑马”。以5547辆位列第九,同比增速高达181%,在前十强中仅次于中国重汽。
四、从“二人转”到“三强争霸”:行业格局深层演变
回顾2025年同期,新能源重卡市场的头部格局还是徐工与三一的“二人转”。而2026年,随着中国重汽的强势崛起,市场已经演变为重汽、徐工、三一的“三强争霸”。三一集团以31422辆位列第三,同比增长51%,虽然增速不及重汽,但作为深耕矿山等封闭场景的先行者,其在该领域的优势依然稳固。
更深层的变化在于,新能源重卡的市场驱动力正在切换。2025年的高速增长主要靠政策与经济性共振,而2026年的增长引擎已经转向场景化运营和出口。行业渗透率也从上半年的33.7%攀升至9月单月的50.3%,创年内新高,标志着新能源重卡正从“政策驱动”全面迈向“市场驱动”。
展望四季度,行业增长动能依然充沛。2026年,交通运输部安排220亿元超长期特别国债支持老旧营运货车报废更新,重点支持更新为新能源重卡,政策覆盖全年。
但真正的变量在于干线物流。当前,封闭短倒场景的电动重卡渗透率已超过70%,而中长途干线物流的渗透率仍停留在个位数水平,干线场景更是仅有0.9%。谁能率先打开干线物流市场,谁就有可能在下一阶段的竞争中占据制高点。
新能源重卡的排位赛,远未到终局。