中国内燃机工业协会最新数据显示,2026年1‑8月多缸柴油机、商用车柴油机两大口径十强榜单正式出炉。整体来看行业头部格局基本稳固,但企业座次出现明显分化:潍柴、玉柴维持双雄领跑;云内动力在商用车配套市场大幅下滑;安徽全柴商用车口径位次明显回落;新动力科技成为榜单最大黑马;欧康动力首次闯入商用车柴油机十强,成为榜单新变量。
一、多缸柴油机:潍柴玉柴领跑,全柴反超云内,一拖挤进前十
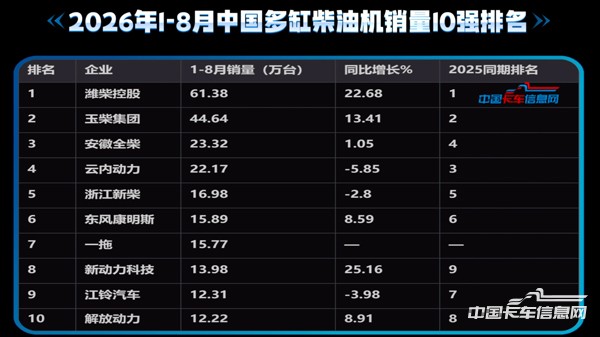
1‑8 月,多缸柴油机前十企业合计销售约238.66万台,占到行业总销量78.70%,市场集中度持续抬升。潍柴控股以61.38万台位居榜首,同比增长22.68%,份额提升2.05个百分点;玉柴集团销量44.64万台,同比增长13.41%,份额提升0.41个百分点,两家合计市场份额接近35%,龙头优势稳固。
三至五名位次发生明显调换:安徽全柴销量23.32万台,同比微增 1.05%,由去年同期第四位攀升至第三;云内动力销售22.17万台,同比下降 5.85%,从第三回落至第四;浙江新柴 16.98 万台,同比下降 2.80%,位列第五。
东风康明斯销量15.89万台,同比增长 8.59%,守住第六名。一拖以15.77万台销量新晋跻身十强,排在第七位,体现出农机非道路板块的强劲支撑。
新动力科技表现亮眼,1‑8月累计销售13.98万台,同比增长25.16%,为十强中增速靠前企业,排名从去年第九上升至第八。江铃汽车销量12.31万台,同比下降3.98%,由第七下滑至第九;解放动力销量12.22万台,同比增长8.91%,但受大盘竞争挤压,排名从第八跌至第十。整体多缸柴油机市场,“强者恒强、尾部承压”特征愈发显著。
二、商用车柴油机:云内、全柴位次大滑坡,欧康动力强势入榜
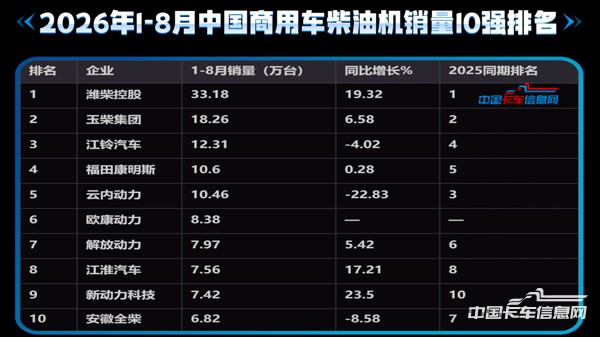
商用车柴油机销量直接映射国内卡车终端景气度。2026年1‑8月,商用车柴油机前十企业合计销量122.96万台,占行业总销量 88.19%,市场高度集中。潍柴控股完成33.18 万台,同比增长19.32%,市场份额23.80%,较去年提升2.64个百分点,龙头地位进一步加固;玉柴集团销量18.26万台,同比增长6.58%,稳居第二名。
江铃汽车销量12.31万台,同比下降4.02%,依托同行企业更大幅度波动,排名从去年第四提升至第三;福田康明斯销量10.60万台,同比微增0.28%,由第五升至第四;云内动力销量10.46 万台,同比大跌22.83%,从第三下滑至第五,份额流失2.81个百分点,是十强当中下滑幅度最大企业。
欧康动力交出8.38万台成绩,强势闯入榜单位列第六;该企业2025年同期未进入商用车柴油机十强,暂无官方可比同比数据,是今年榜单重要新增变量。解放动力销量7.9万台,同比增长5.42%,排名从第六回落至第七;江淮汽车销量7.56万台,同比增长17.21%,稳住第八位;新动力科技销量7.4万台,同比增长23.50%,从第十攀升至第九;安徽全柴销量6.82万台,同比下降8.58%,由第七跌至第十,商用车配套端压力凸显。
三、存量博弈加剧,发动机配套格局加速重构
对比两份榜单不难看出,商用车柴油机市场正经历一轮结构性调整。重卡、大马力工程配套需求,持续托举潍柴、玉柴头部企业增长;轻卡市场走弱,让云内、全柴这类主打中小排量机型的企业面临较大压力。新动力科技、江淮汽车的高速增长,离不开集团内部整车配套以及出口业务的放量;欧康动力跻身十强,也印证主机厂自研动力板块正在实现突围。
伴随国七排放政策临近,天然气、新能源重卡渗透率持续走高,传统柴油机赛道淘汰赛还将继续。