2026年前三季度,半挂牵引车市场交出了一份“累计稳增、单月回调、格局生变”的成绩单。1—9月,半挂牵引车累计销售483,858辆,同比增长15.26%,在商用车整体微增6.21%的背景下,牵引车成为拉动增长的重要细分市场。然而9月单月销售51,559辆,同比下降8.38%,环比虽增长14.45%,但同比转负的信号值得警惕。
一、大盘:累计增长15.26%,前十集中度高达97.9%
1—9月,半挂牵引车累计销量483,858辆,同比增长15.26%,占商用车总销量331.1万辆的14.6%。从节奏看,增长主要集中在上半年,9月单月销量51,559辆,同比下降8.38%,环比增长14.45%,呈现“环比回暖、同比承压”的特征。这一走势与重卡行业整体节奏一致——国四淘汰政策带来的提前透支效应在二季度后逐步显现,运价低迷也抑制了部分终端更新需求。
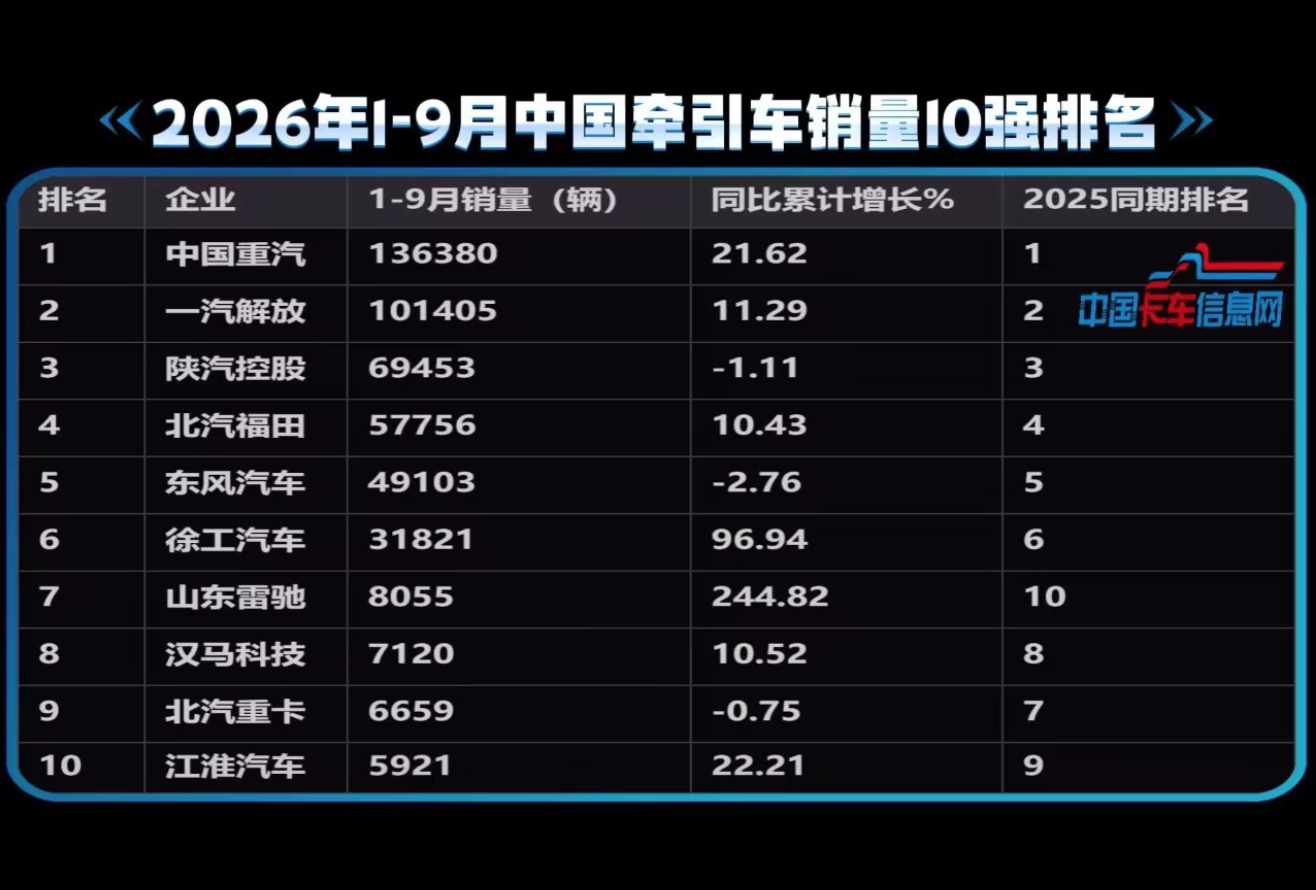
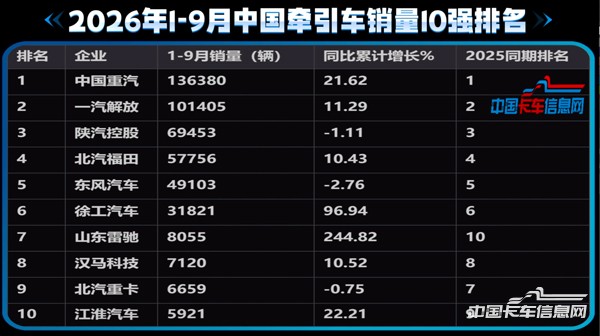
集中度方面,前十强企业合计销售473,673辆,占半挂牵引车总销量的97.9%,市场高度集中。其中,前两名中国重汽和一汽解放合计销售237,785辆,占比49.1%,接近半壁江山;第三至第五名陕汽、福田、东风合计销售176,312辆,占比36.4%;第六至第十名合计销售59,576辆,占比12.3%。高集中度意味着头部企业的产品策略、出口节奏和新能源布局,将直接决定整个细分市场的走向。
二、第一梯队:重汽强势领跑,一汽稳居第二
中国重汽以136,380辆的累计销量稳居半挂牵引车榜首,同比增长21.62%,增速高于行业平均6.4个百分点,市场份额达到28.2%。9月单月销售14,460辆,同比微增0.55%,环比下降5.38%,是当月唯一销量过万的企业,龙头地位稳固。
一汽解放以101,405辆位列第二,同比增长11.29%,市场份额21.0%。9月单月销售11,215辆,同比下降13.95%,但环比增长31.34%,显示出旺季环比修复的动能。
三、第二梯队:陕汽、福田、东风增长分化,两家累计下滑
第二梯队的竞争态势明显弱于第一梯队。陕汽控股累计销售69,453辆,同比下降1.11%,是前十中唯一累计下滑的传统重卡企业。9月单月销售7,590辆,同比大幅下降23.08%,环比增长29.02%。
北汽福田累计销售57,756辆,同比增长10.43%,9月单月销售5,090辆,同比下降25.57%,环比增长27.38%。福田欧曼在牵引车市场保持稳定增长,但9月单月同比降幅较大,说明旺季成色不及预期。
东风汽车累计销售49,103辆,同比下降2.76%,9月单月销售3,863辆,同比大幅下降34.49%,环比增长32.20%,是前十中9月单月同比降幅最大的企业。东风在牵引车市场的下滑,与其整体商用车板块增长乏力一脉相承,产品迭代和渠道活力不足的问题正在显现。
四、第三梯队:徐工、雷驰高增长改写格局
第三梯队是2026年半挂牵引车十强中变化最剧烈的部分。徐工汽车累计销售31,821辆,同比增长96.94%,稳居第六位,增速在前十中仅次于山东雷驰。9月单月销售4,303辆,同比增长74.92%,环比增长14.17%。
山东雷驰成为最大黑马,累计销售8,055辆,同比增长244.82%,从2025年同期的第十位跃升至第七位。9月单月销售1,410辆,同比增长88.00%,环比下降6.62%。
汉马科技累计销售7,120辆,同比增长10.52%,排名第八。北汽重卡累计销售6,659辆,同比下降0.75%,从去年第七降至第九,是前十中唯一排名下滑的企业。
江淮汽车累计销售5,921辆,同比增长22.21%,从去年第九降至第十,虽然增速为正,但被雷驰和徐工超越,位次被动下滑。
十强之外,新能源牵引车企业的表现同样值得关注。广汽领程新能源商用车有限公司累计销售2,622辆,同比增长142.55%,9月单月销售437辆,同比增长96.85%。上汽红岩累计销售1,285辆,同比增长745.39%,9月单月销售221辆,环比略有下降,但累计增幅惊人。比亚迪累计销售982辆,同比增长55.38%。宇通商用车累计销售1,647辆,作为新进入者已超过部分传统企业。这些企业的共同特点是聚焦新能源牵引车赛道,在港口、矿区、钢厂等封闭场景中快速上量,正在改变半挂牵引车市场的传统竞争版图。
五、新能源与出口双轮驱动,四季度竞争加剧
从前三季度数据看,半挂牵引车市场正在经历三重结构性变化。
第一,出口成为增长核心引擎。重汽、一汽、陕汽等传统出口强企在牵引车出口方面持续受益,出口销量占比不断提升。牵引车是绝对主力。在非洲、东南亚、中亚、中东等市场,中国牵引车的性价比优势正在转化为稳定的份额增长。
第二,新能源渗透率加速提升。徐工、雷驰、广汽领程、上汽红岩等企业的高速增长,证明新能源牵引车已经跨越了政策驱动的临界点,进入经济性驱动阶段。随着电池成本下降和换电网络完善,纯电牵引车在短途运输场景的渗透率将进一步提升,2027年新能源牵引车占比有望突破20%。
第三,传统企业面临转型压力。陕汽、东风累计下滑,北汽重卡排名下移,说明在出口和新能源两条赛道上节奏偏慢的企业,正在承受份额流失的压力。四季度,随着国四淘汰政策红利逐步消退,以及运价低迷对终端需求的抑制,牵引车市场可能延续“累计增长、单月承压”的态势。十强格局仍存在变数:徐工能否冲击前五、雷驰能否站稳第七、陕汽和东风能否止住下滑,将是剩余赛季的核心看点。
中国卡车信息网认为,2026年的半挂牵引车市场已经进入“存量竞争+结构升级”的新阶段。企业之间的竞争不再是简单的价格和渠道比拼,而是出口体系能力、新能源技术路线和场景化解决方案的综合较量。谁能在海外市场和新能源赛道上率先建立规模优势,谁就将在下一轮格局重构中占据主动。